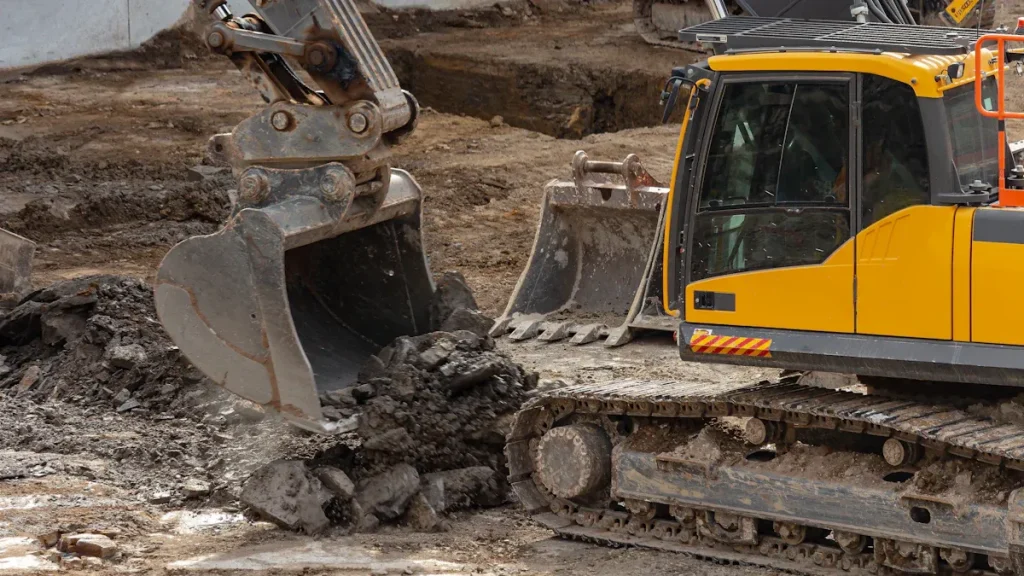
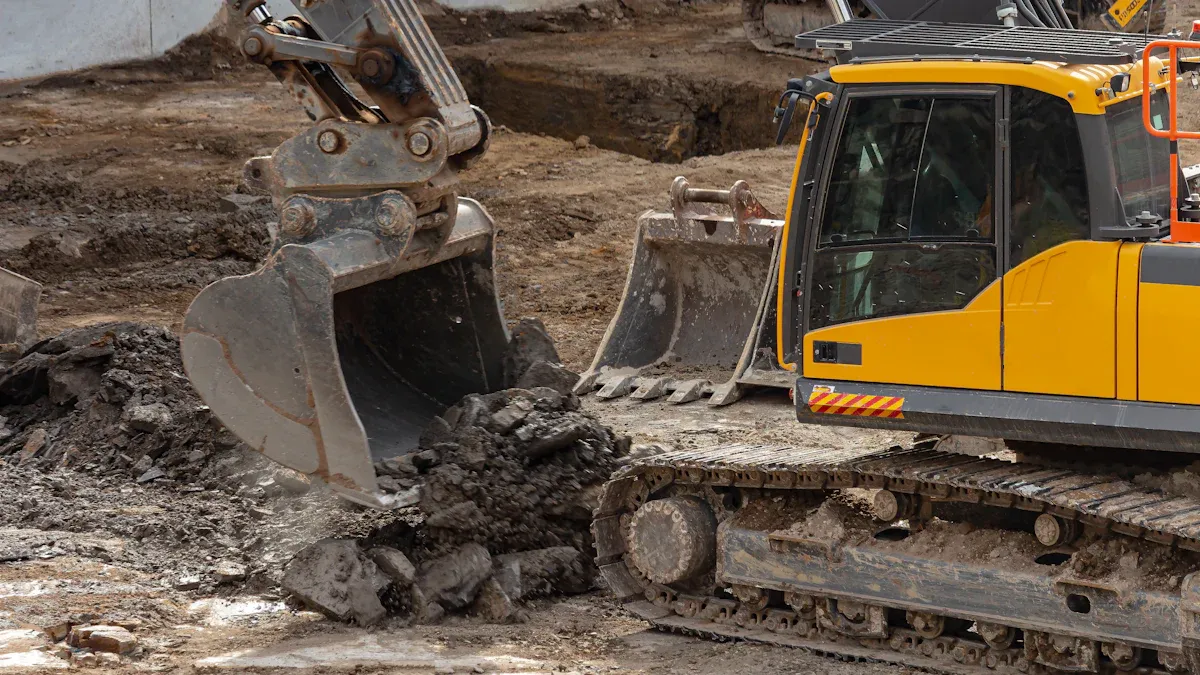
Quizás se pregunte: ¿los costos de excavación forman parte del terreno o del edificio? En las construcciones nuevas, los costos de excavación se consideran parte del edificio, no del terreno. Según las normas GAAP de EE. UU., como ASC 360-10 y ASC 970-340-25-3, estos costos deben capitalizarse como costos de construcción, ya que preparan el terreno para su uso. Comprender si los costos de excavación forman parte del terreno o del edificio es crucial para la precisión de los informes financieros y para fines fiscales. Los gastos de excavación pueden representar aproximadamente el 3 % del costo total de la construcción, lo que los convierte en un factor importante a monitorear. Saber si los costos de excavación pertenecen al terreno o al edificio garantiza que registre sus costos correctamente.
Puntos Clave
Los costos de excavación para edificios nuevos son costos de construcción. No son costos de terreno. Estos costos ayudan a preparar el sitio para la construcción.
Los costos del terreno incluyen la compra del mismo, el pago de honorarios legales y la demolición de edificios antiguos. También incluyen la preparación del terreno para su uso. Sin embargo, no incluyen la excavación para los cimientos de los edificios.
Capitalizar costos significa registrarlos como activos. Luego, se distribuye el gasto a lo largo del tiempo. Esto ayuda a que el costo coincida con el uso del activo.
Utilice reglas claras para separar los costos del terreno y de la construcción. Realice un seguimiento cuidadoso de los costos. Colabore con los contadores para garantizar la exactitud de los registros.
Al comprar un terreno, demoler edificios antiguos y limpiar el terreno aumenta su valor. Sin embargo, excavar para los cimientos es un gasto de construcción. Este gasto se deprecia con el tiempo.
Normas de contabilidad
Conceptos básicos de capitalización
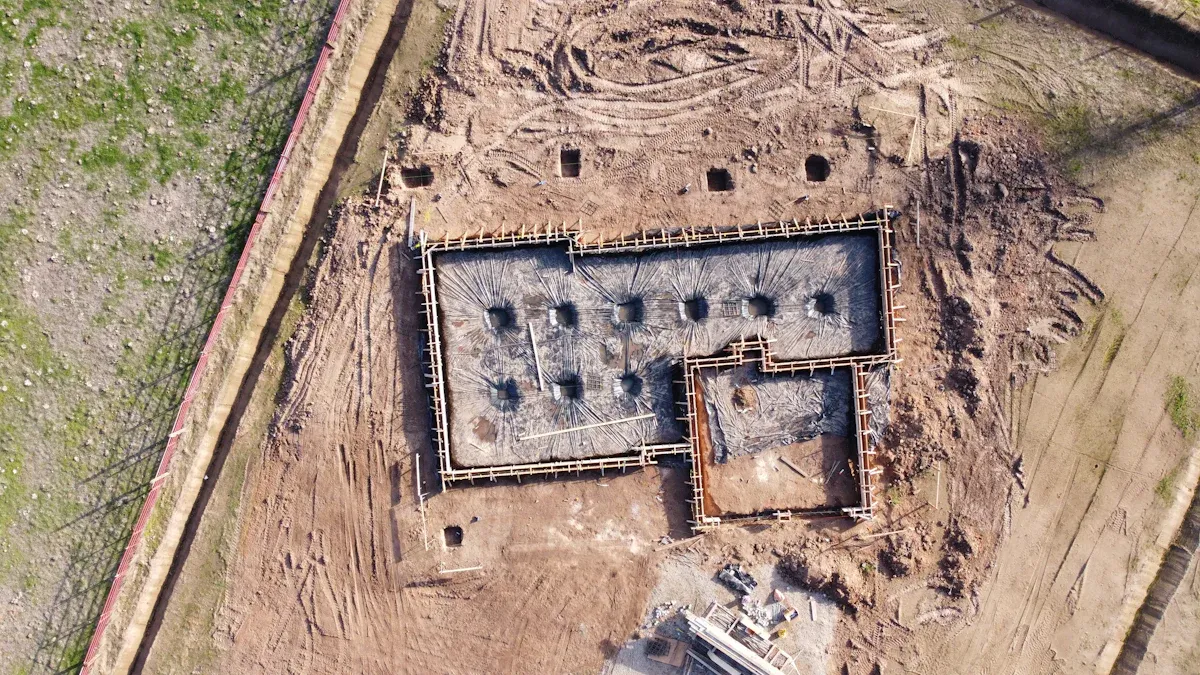
Es importante comprender cómo funciona la capitalización en la contabilidad de la construcción. La capitalización implica registrar los costos de construcción como activos en el balance general. No se contabilizan como gastos de inmediato. De esta manera, se distribuye el costo a lo largo de la vida útil del activo. La capitalización se utiliza para los costos que ayudan a preparar un activo para su uso y a generar beneficios futuros.
A continuación se presentan algunas reglas principales para la capitalización en la contabilidad de la construcción:
Se capitalizan los costos que son directamente relacionados con la construcción, como materiales, mano de obra, alquiler de equipos, permisos e intereses de préstamos para la construcción.
Los costos indirectos se contabilizan como gasto, a menos que estén directamente relacionados con el proyecto.
La contabilidad de Construcción en Curso (CIP) le permite mantener los costos como activos hasta la finalización del proyecto. Cuando el edificio esté listo, transfiera el saldo de CIP a la cuenta de activos fijos.
Los gastos de capital son costos que hacen que el activo dure más o lo mejore.
Consejo: La capitalización te ayuda a relacionar los costos de construcción con el tiempo de uso del activo. Este método te brinda una mejor perspectiva de tus finanzas.
Estándares relevantes
Las normas contables indican qué costos capitalizar como activos de terrenos o edificios. En el caso de los terrenos, se capitaliza el precio, los honorarios legales, las comisiones, los impuestos atrasados, los costos de demolición (menos el valor residual) y las tasaciones locales necesarias para preparar el terreno. En el caso de los edificios, se capitaliza el precio, los costos de remodelación, los honorarios del arquitecto, los permisos, la mano de obra, los materiales y los intereses durante la construcción.
Debes seguir estas reglas principales para el uso de mayúsculas:
Establezca reglas de costo mínimo y vida útil para no capitalizar artículos pequeños.
Utilice una regla de capitalización mínima de $5,000 para cada artículo.
Asegúrese de que el activo durará al menos dos años.
Utilice reglas diferentes para terrenos, edificios y equipos.
Revise las reglas de capitalización con frecuencia para mantenerlas iguales.
La capitalización tiene como objetivo proporcionar buena información para los informes financieros.
Las nuevas actualizaciones en contabilidad de la construcción indican que se deben capitalizar los costos de excavación para la construcción de edificios como parte del costo del edificio. Si la excavación mejora el terreno, se suma a su costo. Es necesario contar con reglas contables claras y considerar los efectos fiscales al decidir el destino de los costos.
Tipo de activo | Costos capitalizables | Umbral mínimo | Vida util |
|---|---|---|---|
País de origen | Precio de compra, honorarios legales, demolición, tasaciones. | $5,000 | +2 años |
Contruyendo | Construcción, remodelación, honorarios de arquitecto, permisos. | $5,000 | +2 años |
Nota: Utilizar las mismas reglas de capitalización le ayuda a comparar los estados financieros a lo largo del tiempo y a cumplir con las normas contables.
¿Los costos de excavación son parte del terreno o del edificio?
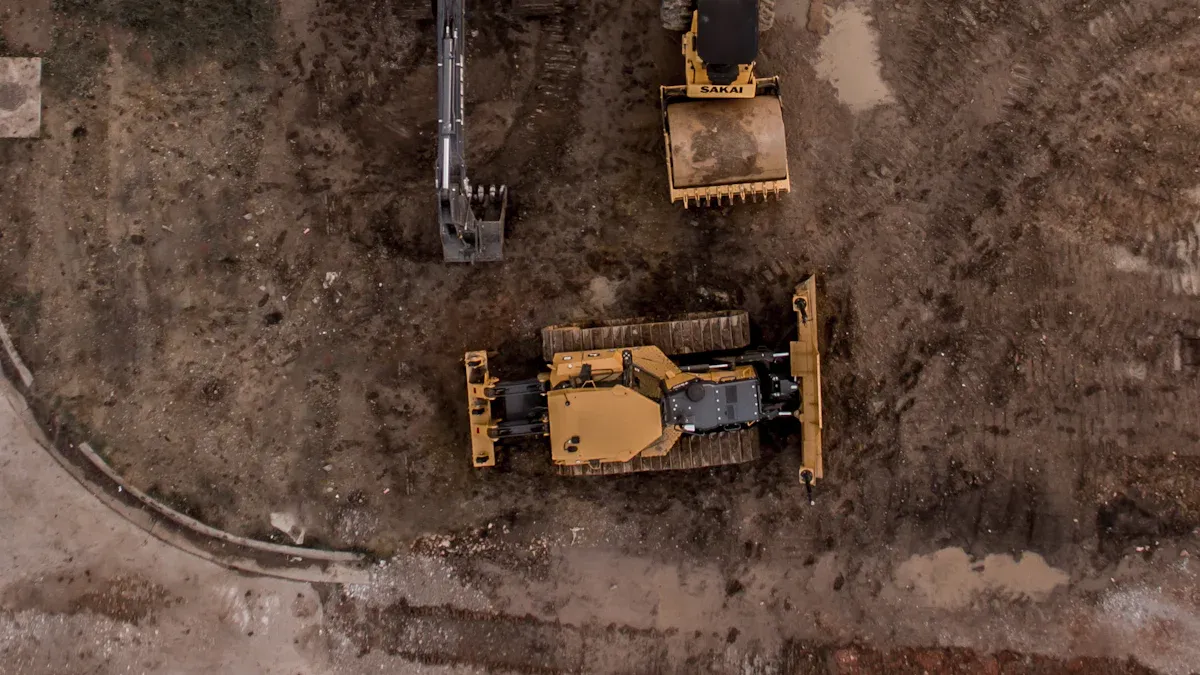
Si te preguntas si los costos de excavación se incluyen en el terreno o en la construcción, debes saber cómo se dividen estos costos según las normas contables. En construcciones nuevas, los costos de excavación generalmente se contabilizan como parte de la construcción, no del terreno. Esto te ayuda a registrar los costos correctamente y a cumplir con las normas contables.
Costos de la tierra
El costo del terreno se calcula considerando lo que se paga para prepararlo. Estos costos no incluyen edificios ni otras estructuras. Se suma el costo del terreno al comprarlo y prepararlo para la construcción. Estos son algunos costos comunes del terreno:
Tipo de Terreno Costo | Descripción y ejemplos |
|---|---|
Precio de compra | El precio del contrato pagado para adquirir el terreno. |
Costos de Cierre | Honorarios por transferencia legal y administrativa, tales como comisiones, gastos legales, búsqueda de título y seguros. |
Costos de preparación del sitio | Limpieza, nivelación, demolición (neto de ganancias de salvamento) y limpieza ambiental. |
Asunción de responsabilidades | Pasivos asumidos con la compra del terreno, como hipotecas, gravámenes e impuestos atrasados. |
Mejoras permanentes | Paisajismo, alcantarillado, aceras que incrementan el valor del terreno y se capitalizan como parte del costo del terreno. |
Mejoras de vida útil limitada | Estacionamientos, cercas, caminos de acceso; se registran por separado como mejoras de terrenos y se deprecian. |
Costos de desarrollo | Honorarios de planificación, permisos y arquitectura para preparar el terreno para su uso futuro. |
Se incluyen aspectos como la nivelación, el drenaje y la demolición de edificios antiguos en los costos del terreno. También se registran las mejoras del terreno, como estacionamientos y aceras, por sí solas, ya que no son indefinidas. El terreno no pierde valor con el tiempo porque es indefinidamente indefinido.
Consejo: Si invierte dinero en preparar el terreno para su uso principal, normalmente debe sumar ese costo al precio del terreno. El mantenimiento regular una vez que el terreno está preparado se considera un gasto.
Costos de construcción
Los costos de construcción se suman cuando se invierte en la construcción, reparación o mejora de edificios. Estos costos cubren todo lo necesario para que el edificio esté listo para su uso. Al preparar el terreno para un nuevo edificio, los costos de excavación se contabilizan como parte del costo de construcción. Esto significa que no se suman los costos de excavación al costo del terreno.
A continuación se muestran algunos costos de construcción que incluyen excavación:
Quitar la capa superficial del suelo y hacer el terreno plano para los cimientos.
Cavar zanjas para servicios como agua, electricidad y alcantarillado.
Excavación para sótanos, piscinas, patios o entradas de vehículos.
Limpieza de terrenos luego de derribar edificios antiguos para construir otros nuevos.
Nivelación de terrenos para adaptarlos a las necesidades de construcción.
Ejemplo de costo de construcción | Rango de gastos de excavación (USD) |
|---|---|
Sótano | $5,000 - $15,000 |
Patio o camino de entrada | $1,000 - $2,500 |
Cimentación de nueva construcción | $1,500 - $10,000 |
Piscina enterrada | $400 - $1,500 |
Limpieza de terrenos | $1,400 - $5,800 |
Zanjas de plomería | $1,500 - $10,000 |
Paisajismo | $500 - $6,000 |
Eliminación de rocas o cornisas | $ 1,000 - $ 20,000 + |
Excavación de ladera | $1,000 - $5,000 |
Debe saber que los costos de construcción incluyen todo el dinero invertido en la preparación del edificio. La excavación para cimientos, sótanos y zanjas de servicios públicos son costos de construcción. No se suman a los costos del terreno.
Nota: Las normas del sector establecen que los costos hasta la excavación de un edificio nuevo se consideran costos de terreno. Cuando se empieza a excavar para los cimientos, esos costos se contabilizan como costos de construcción.
Consejos prácticos para distinguir entre costos de terreno y construcción
Puede utilizar diferentes formas de dividir los costos del terreno de los costos de construcción durante la construcción:
Calcule usted mismo el costo de reemplazo del edificio y las mejoras del sitio.
Calcular la depreciación de las mejoras del edificio.
Descubra el valor de mercado del terreno mirando las ventas de terrenos vacíos similares.
Reste la depreciación del costo de reemplazo para obtener el valor del edificio.
Agregue el valor del edificio después de la depreciación al valor del terreno para obtener el valor total de la propiedad.
Debe colaborar con los gerentes de proyecto y los contadores para establecer códigos de costos claros. Esto le ayudará a llevar un registro correcto de los costos del terreno y la construcción. Utilice software de contabilidad u hojas de cálculo para mantener sus registros ordenados. Enseñe a su equipo sobre los costos directos e indirectos para que todos sepan cómo clasificar los gastos.
Consejo: Siempre verifica si un costo se destina a preparar el terreno o la construcción. Si el costo es para los cimientos o la estructura del edificio, debes contabilizarlo como costo de construcción. Si el costo mejora el terreno, debes sumarlo a los costos del terreno.
Al seguir estos pasos, podrá responder con seguridad si los costos de excavación forman parte del terreno o del edificio. Esto le permitirá capitalizar los costos correctamente y mantener los registros de su proyecto de construcción correctos.
Casos especiales
Demolición y limpieza del sitio
Al preparar un terreno para una nueva construcción, podría tener que afrontar gastos de demolición y limpieza del terreno. Las normas contables establecen que debe capitalizar estos costos como parte del terreno si los incurre durante la compra o el arrendamiento del inmueble y dentro de un plazo razonable. Por ejemplo, si compra una propiedad y necesita demoler un edificio antiguo, debe sumar el costo de demolición al valor del terreno. Si obtiene algún beneficio de la venta de materiales recuperados, debe restarlo del costo total.
Si limpia el terreno o elimina la contaminación del suelo como parte de la preparación del mismo, incluye estos costos de preparación en el costo del terreno. No se deprecia, por lo que estos costos permanecen en sus libros como parte del activo del terreno.
Sin embargo, si paga por la demolición mucho después de comprar el terreno, generalmente contabilizará esos costos de inmediato. Siempre mantenga un registro preciso para demostrar cuándo y por qué pagó por la demolición o el desmonte.
Mejoras en terrenos existentes
Al mejorar un terreno que ya posee, debe decidir cómo registrar los costos. Si invierte en limpiar, nivelar o rellenar cimientos antiguos para preparar el terreno para su uso principal, debe sumar estos costos de preparación al valor del terreno. No los deprecia.
Si añade algo nuevo al terreno, como pavimento, cercas o senderos, se registra como mejoras del terreno. Tienen una vida útil determinada, por lo que se deprecian con el tiempo.
Tipo de costo | Como grabar | ¿Depreciación? |
|---|---|---|
Limpieza/nivelación de terrenos | Añadir al activo de la tierra | No |
Pavimentación/Cercado | Mejoras de terreno | Sí: |
La mejor práctica recomienda calcular primero el valor del terreno. Use el valor justo de mercado o los valores impositivos locales. Luego, separe las mejoras del terreno de los costos de construcción. Esto le ayuda a cumplir con las normas del IRS y a mantener sus registros limpios en caso de una auditoría.
Debes saber que los costos de excavación para edificios nuevos están incluidos en el edificio, no en el terreno. Para calcular los costos, ten en cuenta estas ideas principales:
El terreno no pierde valor con el tiempo, pero los edificios sí.
Divide el precio que pagas entre el terreno y los edificios utilizando sus valores tasados.
Las mejoras del terreno que no duran para siempre se contabilizan por sí solas.
A continuación se muestra una lista de verificación sencilla para ayudarle a ordenar los costos:
Sólo considere la excavación como un costo capitalizado si ayuda a preparar la tierra para su uso principal.
Sume la excavación con otros costos de preparación del terreno, como nivelación o limpieza.
No incluya costos que no ayuden al funcionamiento del activo.
Resta del costo del terreno cualquier dinero que obtengas de la venta de material rescatado.
Asegúrese de que todos los costos que capitalice sean para un determinado edificio o activo de terreno.
Si tiene preguntas difíciles sobre los costos de construcción o terrenos, consulte con un experto en contabilidad. Este puede revisar sus registros, revisar sus contratos y asegurarse de que sus estados financieros cumplan con todas las normas.
Preguntas Frecuentes
¿Cuales son los costos de excavación?
Los costos de excavación incluyen el pago por remover la tierra y retirar las rocas. Estos costos ayudan a preparar el terreno para la construcción. Son necesarios para cimientos, sótanos o líneas de servicios públicos.
¿Por qué se clasifica la excavación como un coste de construcción?
La excavación es un costo de construcción porque prepara el terreno. Ayuda a crear espacio para los cimientos del edificio. Las normas contables establecen que estos costos se suman al activo del edificio. No se suman al terreno.
¿Se pueden añadir alguna vez costes de excavación al terreno?
Los costos de excavación se suman al terreno solo si lo mejoran para su uso principal. Esto no aplica a un edificio específico. Por ejemplo, nivelar o desbrozar un terreno para uso general es un costo de terreno.
¿Cómo separar los costos del terreno y de la construcción?
Puede usar tasaciones o estimaciones de costos para dividir los costos. Los valores de mercado también le ayudan a separar los costos del terreno y de la construcción. Mantenga siempre un registro preciso. Use códigos de costo para registrar cada gasto.
¿Se deprecian los costos de excavación?
Los costos de excavación se deprecian cuando forman parte del edificio. Los costos del terreno no se deprecian. Solo los costos de construcción, como la excavación para los cimientos, pierden valor con el tiempo.