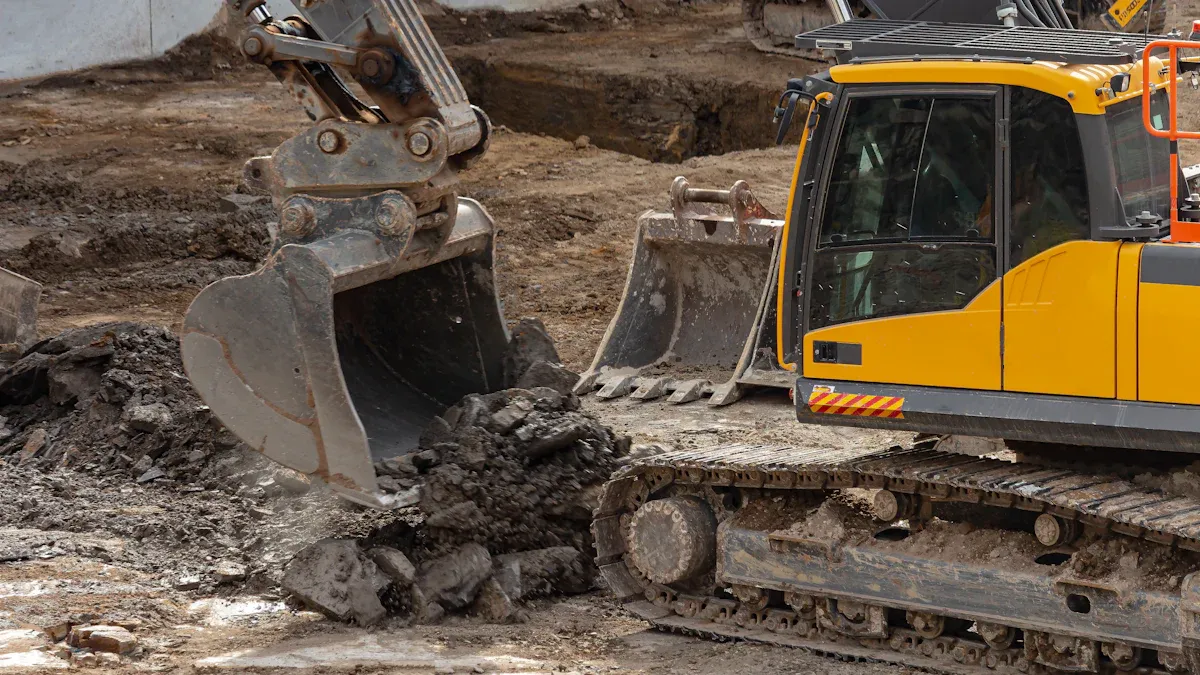
您可能会问,挖掘成本是土地成本还是建筑物成本的一部分?对于新建筑,挖掘成本被视为建筑物成本的一部分,而不是土地成本。根据美国公认会计准则 (US GAAP),例如 ASC 360-10 和 ASC 970-340-25-3,这些成本应资本化为建筑成本,因为它们用于准备建筑工地以供使用。了解挖掘成本是土地成本还是建筑物成本对于准确的财务报告和税务目的至关重要。挖掘费用约占总建筑成本的 3%,因此是一个需要监控的重要因素。了解挖掘成本是属于土地成本还是建筑物成本,可以确保您正确记录成本。
关键精华
新建建筑的挖掘费用属于建筑成本,而非土地成本。这些费用用于为建筑施工做好场地准备。
土地成本包括购买土地、支付法律费用以及拆除旧建筑物等。土地成本还包括土地的准备工作,使其达到可使用状态。但不包括挖掘建筑地基的费用。
资本化成本意味着你将其记录为资产。然后,你将费用分摊到各个时期。这有助于将成本与资产的使用方式相匹配。
制定明确的规则,将土地成本和建筑成本分开。仔细追踪成本。与会计师合作,确保记录准确无误。
购买土地时,拆除旧建筑并清理场地会增加土地价值。但挖掘地基也需要成本。建筑成本会随着时间的推移而贬值。
会计规则
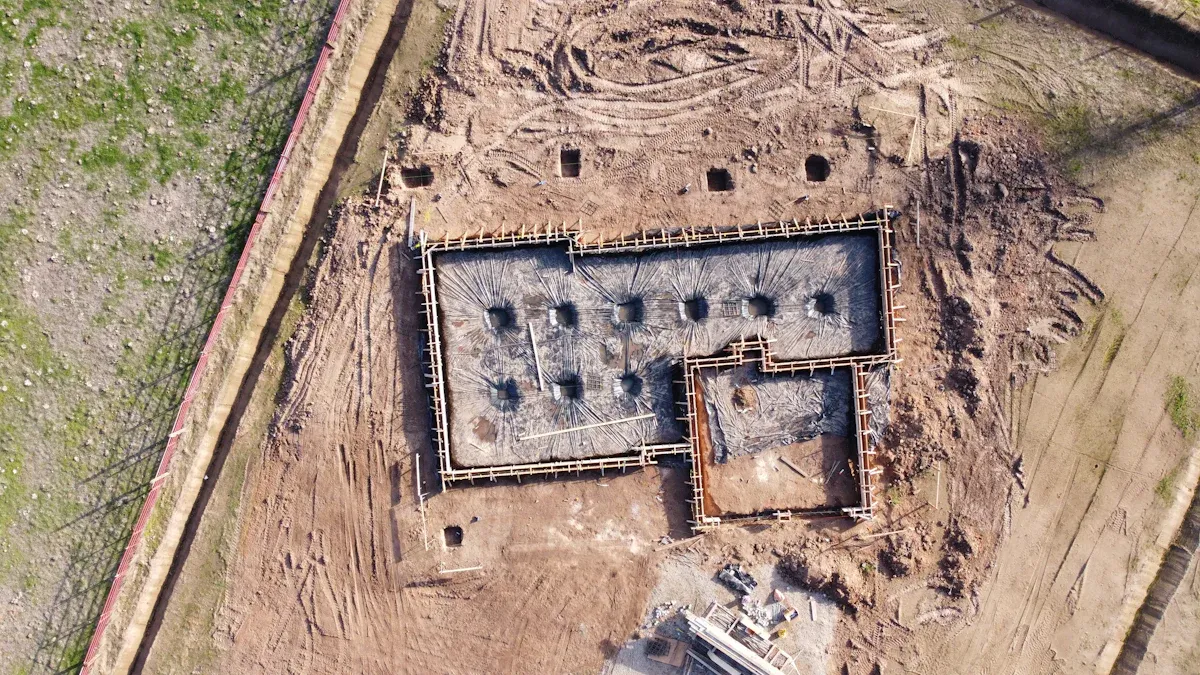
大写基础知识
了解建筑会计中资本化的运作方式至关重要。资本化意味着您将建筑成本作为资产计入资产负债表。您不会立即将这些成本计入费用。这样,您可以将成本分摊到资产的使用寿命内。资本化适用于那些有助于资产投入使用并带来未来收益的成本。
以下是建筑会计中资本化的一些主要规则:
您可以将直接用于建设的成本资本化,例如材料、劳动力、设备租赁、许可证和建筑贷款利息。
除非间接成本与项目直接相关,否则应将其计入费用。
在建工程 (CIP) 会计允许您将成本作为资产保留,直至项目完工。建筑物竣工后,您可以将 CIP 余额转入固定资产账户。
资本支出是使资产使用寿命更长或更好的成本。
提示:资本化有助于将建设成本与资产使用时间相匹配。这种方法能让您更清楚地了解自己的财务状况。
相关标准
会计准则会告知您哪些成本应资本化为土地或建筑资产。对于土地,应将价格、法律费用、佣金、补缴税款、拆除成本(减去残值)以及准备土地所需的当地评估费用资本化。对于建筑物,应将价格、改造成本、建筑师费用、许可证、人工、材料以及施工期间的利息资本化。
您应该遵循以下主要大写规则:
设置最低成本和使用寿命规则,这样您就不会将小物品资本化。
每件商品的最低资本化规则为 5,000 美元。
确保资产至少能持续两年。
对土地、建筑物和设备使用不同的规则。
经常检查大写规则以保持其一致。
资本化是为了给财务报告提供良好的信息。
建筑会计的最新规定是,应将建筑施工的挖掘成本资本化,作为建筑物成本的一部分。如果挖掘使土地变得更好,则应将其计入土地成本。在确定成本去向时,需要制定明确的会计规则,并考虑税收影响。
资产类型 | 可资本化成本 | 最低门槛 | 有用的生活 |
|---|---|---|---|
度假村岛上活动 | 购买价格、法律费用、拆除费、评估费 | $5,000 | 超过2年 |
构建 | 建筑、改造、建筑师费用、许可证 | $5,000 | 超过2年 |
注意:使用相同的资本化规则有助于比较不同时期的财务报表并遵循会计准则。
挖掘成本是土地或建筑物的一部分吗?
如果您想知道“挖掘成本应该计入土地成本还是建筑成本”,您需要了解会计准则是如何划分这些成本的。对于新建建筑,通常情况下,挖掘成本应计入建筑成本,而不是土地成本。这有助于您正确记录成本并遵守会计准则。
土地成本
土地成本的计算方法取决于您为准备土地而支付的费用。这些费用不包括建筑物或其他结构物。您需要在购买土地并准备建造时添加土地成本。以下是一些常见的土地成本:
土地成本类型 | 描述和示例 |
|---|---|
购买价格 | 取得土地所支付的合同价格。 |
结算成本 | 法律和行政转让的费用,例如佣金、法律费用、产权调查和保险。 |
场地准备费用 | 清理、平整、整平、拆除(扣除残值)和环境清理。 |
承担责任 | 购买土地时承担的负债,例如抵押、留置权和补缴税款。 |
永久性改进 | 景观美化、下水道、人行道可增加土地价值,并作为土地成本的一部分资本化。 |
有限寿命改进 | 停车场、围栏、车道;单独记录为土地改良并折旧。 |
开发成本 | 为未来使用准备土地而支付的规划、许可和建筑费用。 |
土地成本中包括诸如平整、排水和拆除旧建筑等费用。此外,土地改良费用(例如停车场和人行道)也单独记录,因为它们并非永久存在。土地不会随着时间的推移而贬值,因为它是永久存在的。
提示:如果您花费资金使土地达到主要用途,通常应将这部分成本计入土地价格。土地准备就绪后的日常维护费用则计入支出。
建筑成本
当您花费资金建造、修缮或升级建筑物时,就会增加建筑成本。这些成本涵盖了建筑物投入使用所需的一切费用。当您为新建筑准备场地时,挖掘成本也计入建筑成本。这意味着挖掘成本不计入土地成本。
以下是一些包含挖掘费用的建筑成本:
去除表层土并使地面平坦以奠定地基。
挖掘沟渠来输送水、电和污水等。
挖掘地下室、游泳池、露台或车道。
拆除旧建筑后清理土地以建造新建筑。
对土地进行分级以满足建筑需求。
建筑成本示例 | 挖掘费用范围(美元) |
|---|---|
地下室 | $ 5,000 - $ 15,000 |
露台或车道 | $ 1,000 - $ 2,500 |
新建建筑基础 | $ 1,500 - $ 10,000 |
地下游泳池 | $ 400 - $ 1,500 |
土地清理 | $ 1,400 - $ 5,800 |
管道沟渠 | $ 1,500 - $ 10,000 |
园林绿化 | $ 500 - $ 6,000 |
移除岩石或岩架 | $ 1,000 – $ 20,000 + |
山坡挖掘 | $ 1,000 - $ 5,000 |
您应该知道,建筑成本包括所有用于准备建筑的费用。地基、地下室和公共设施沟槽的挖掘费用也属于建筑成本。这些费用不计入土地成本。
注意:行业规则规定,新建建筑开挖前的成本计入土地成本。开始挖掘地基后,这些成本则计入建筑成本。
区分土地和建筑成本的实用技巧
您可以使用不同的方式在施工期间将土地成本与建筑成本分摊:
自行计算建筑物和场地改进的重置成本。
计算建筑物改进的折旧。
通过查看类似空置土地的销售情况来了解土地的市场价值。
从重置成本中减去折旧即可得到建筑物的价值。
将折旧后的建筑物价值加上土地价值,得出总房产价值。
您应该与项目经理和会计师合作,制定清晰的成本代码。这有助于您正确追踪土地和建筑成本。使用会计软件或电子表格,保持记录清晰。让您的团队了解直接成本和间接成本,以便每个人都知道如何分类费用。
提示:务必确认费用是用于土地准备还是建筑准备。如果费用用于建筑物的地基或结构,则应计入建筑成本。如果费用用于改善土地,则应计入土地成本。
遵循这些步骤,您就可以自信地回答“挖掘成本是土地成本还是建筑物成本的一部分”。确保以正确的方式资本化成本,并确保您的建筑项目记录准确无误。
特殊箱子
拆除和场地清理
在准备新建筑用地时,您可能会面临拆迁和场地清理。会计准则规定,如果您在购买或租赁房地产期间,并在合理的时间内产生了这些费用,则应将其资本化为土地价值的一部分。例如,如果您购买了一处房产,需要拆除一栋旧建筑,则应将拆迁成本计入土地价值。如果您通过出售残料获得了收益,则应从总成本中扣除这部分收益。
如果您在准备土地的过程中清理场地或清除土壤污染,则应将这些场地准备成本计入土地成本。由于您无需对土地进行折旧,因此这些成本将作为土地资产的一部分记入您的账簿。
但是,如果您在购买土地很久之后才支付拆迁费用,通常会立即报销这些费用。请务必妥善保存记录,以记录您支付拆迁或清理费用的时间和原因。
现有土地的改良
当您改良现有土地时,您需要确定如何记录成本。如果您花费资金清理、平整或填充旧地基,以使土地准备好用于其主要用途,则应将这些土地准备成本计入土地价值。您无需对这些成本进行折旧。
如果您在土地上添加了新的设施,例如铺路、围栏或人行道,则应将其记录为土地改良物。这些设施有固定的使用寿命,因此您需要随着时间的推移进行折旧。
费用类型 | 如何录制 | 折旧? |
|---|---|---|
清理/平整土地 | 添加到土地资产 | 没有 |
铺路/围栏 | 土地改良 | 是 |
最佳实践建议,您应该首先确定土地价值。使用公平市场价值或当地税价。然后,将土地改良成本和建筑成本分开。这有助于您遵守国税局 (IRS) 的规定,并在面临审计时保持记录清晰。
您需要了解,新建建筑的挖掘费用包含在建筑本身的费用中,而不是土地费用中。要了解费用明细,请参考以下几个要点:
土地不会随着时间的推移而贬值,但建筑物会。
根据土地和建筑物的评估价值来分摊您支付的价格。
不能永久持续的土地改良将自行计算。
以下是一份简单的清单,可帮助您整理成本:
只有当挖掘有助于土地做好主要用途的准备时,才将其计为资本化成本。
将挖掘成本与其他土地准备成本(如平整或清理)放在一起。
不要包含对资产运作无益的成本。
从土地成本中扣除出售残骸所获得的任何钱。
确保所有资本化的成本都用于特定的建筑物或土地资产。
如果您对建筑或土地成本有疑问,请咨询会计专家。他们可以查看您的记录,核实您的合同,并确保您的财务报表符合所有规定。
常见问题解答
什么是挖掘成本?
挖掘费用是指挖掘泥土的费用。您还需要支付搬运或运走岩石的费用。这些费用用于为建筑施工做好场地准备。建造地基、地下室或铺设公用设施线路都需要这些费用。
为什么将挖掘归类为建筑成本?
挖掘成本属于建筑成本,因为它用于准备场地。它有助于为建筑物地基腾出空间。会计准则规定,这些成本应计入建筑资产,而不是土地成本。
你能把挖掘成本加到土地上吗?
只有当挖掘成本使土地更适合其主要用途时,才需要将其计入土地成本。这不适用于特定建筑物。例如,为一般用途平整或清理土地也属于土地成本。
如何区分土地和建筑成本?
您可以使用估价或成本估算来分摊成本。市场价值也有助于您区分土地和建筑成本。务必妥善保存记录。使用成本代码来追踪每项支出。
您是否对挖掘成本进行了折旧?
当挖掘成本成为建筑物的一部分时,您需要对其进行折旧。土地成本不会折旧。只有建筑成本,例如地基挖掘成本,会随着时间的推移而贬值。