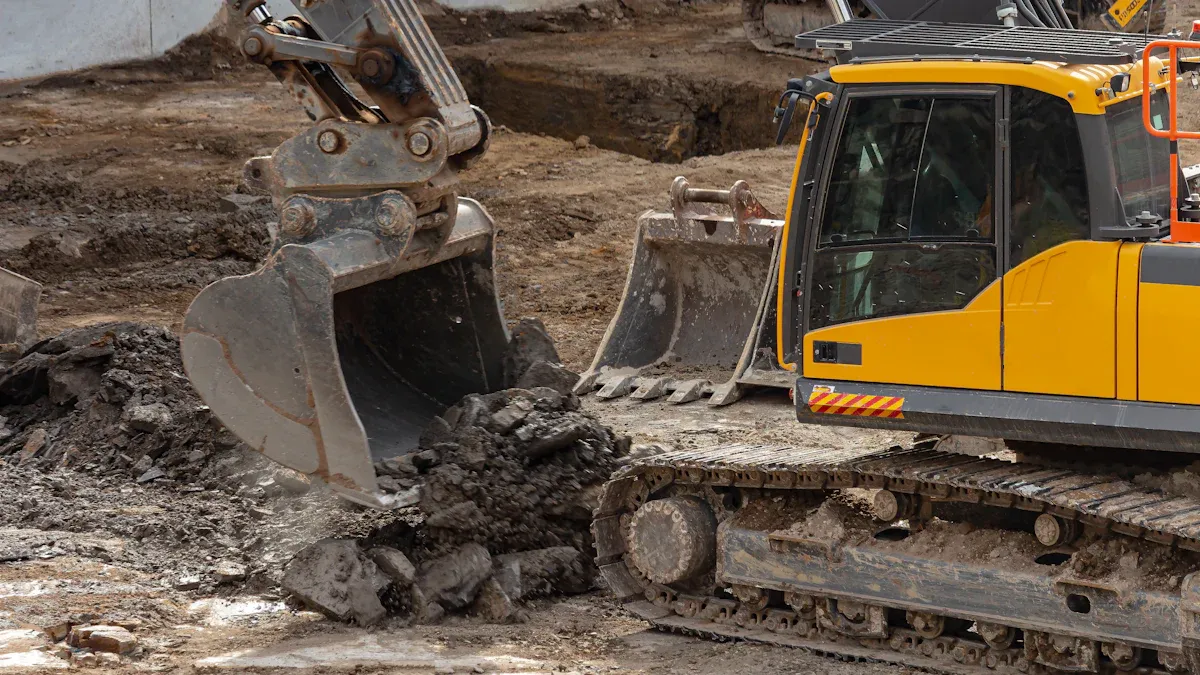
掘削費用は土地や建物の一部なのでしょうか?と疑問に思われるかもしれません。新築の場合、掘削費用は土地ではなく建物の一部とみなされます。ASC 360-10やASC 970-340-25-3などの米国GAAPガイドラインによると、これらの費用は建築用地を整備するための費用であるため、建築費用として資本計上する必要があります。掘削費用が土地や建物の一部であるかどうかを理解することは、正確な財務報告と税務申告を行う上で非常に重要です。掘削費用は建築総費用の約3%を占める場合があり、監視すべき重要な要素となります。掘削費用が土地や建物の一部であるかどうかを把握することで、費用を正しく記録することができます。
主要なポイント(要点)
新築工事における掘削費用は建築費用であり、土地費用ではありません。これらの費用は、建物の建設予定地を整地するために必要となります。
土地費用には、土地の購入費用、弁護士費用、古い建物の解体費用などが含まれます。また、土地を利用できる状態にするための準備費用も含まれますが、建物の基礎工事のための掘削費用は含まれません。
費用を資産として計上するということは、費用を資産として計上することを意味します。そして、費用を時間の経過とともに分散させます。これにより、費用と資産の使用方法を一致させることができます。
土地と建物の費用を区別するための明確なルールを設けましょう。費用を注意深く追跡し、会計士と協力して記録の正確性を確保しましょう。
土地を購入する際、古い建物を解体して敷地を整地すると土地の価値は上がります。しかし、建物の基礎工事のために掘削を行うのは建築コストです。建築コストは時間の経過とともに価値が下がっていきます。
会計規則
大文字の使い方の基本
建設会計における資本化の仕組みを理解することが重要です。資本化とは、建設費用を貸借対照表上の資産として計上することを意味します。これらの費用をすぐに費用として計上するのではなく、資産の耐用年数にわたって費用を分散します。資本化は、資産を使用可能状態にし、将来の便益をもたらす費用に用いられます。
建設会計における資本化の主なルールは次のとおりです。
資材、労働力、機器のレンタル、許可、建設ローンの利息など、建設に直接かかるコストを資本化します。
間接費は、プロジェクトに直接関係するものでない限り、経費として計上します。
建設仮勘定(CIP)会計では、プロジェクトが完了するまで費用を資産として保有します。建物が完成したら、CIP残高を固定資産勘定に移します。
資本支出は、資産の寿命を延ばしたり、資産の質を高めたりするためのコストです。
ヒント:資本化は、建設費用と資産の使用期間を対応させるのに役立ちます。この方法を用いることで、財務状況をより正確に把握できます。
関連規格
会計基準では、土地または建物の資産としてどの費用を資本化すべきかが定められています。土地については、購入価格、弁護士費用、手数料、未払い税金、解体費用(残存価値を除く)、そして土地を整備するために必要な地域住民への負担を資本化します。建物については、購入価格、改修費用、建築士報酬、許可費用、労務費、資材費、そして建設中の利息を資本化します。
大文字の使用については、次の主なルールに従う必要があります。
小さな項目を資本化しないように、最小コストと耐用年数のルールを設定します。
各項目に対して 5,000 ドルの最小資本化ルールを使用します。
資産が少なくとも 2 年間持続することを確認してください。
土地、建物、設備ごとに異なるルールを使用します。
大文字と小文字のルールを頻繁に確認して、同じ状態を維持してください。
大文字化は、財務報告書に適切な情報を提供することです。
建設会計の最新版では、建物建設に伴う掘削費用を建物の原価の一部として資産計上する必要があるとされています。掘削によって土地の有効利用が促進される場合は、その費用を土地の原価に加算します。費用の配分を決定する際には、明確な会計ルールを定め、税務への影響を考慮する必要があります。
資産タイプ | 資本化可能な費用 | 最小しきい値 | 耐用年数 |
|---|---|---|---|
リゾート内のアクティビティ | 購入価格、弁護士費用、解体費用、評価額 | $5,000 | 2 +年 |
建物 | 建設、改修、建築家費用、許可 | $5,000 | 2 +年 |
注:同じ資本化ルールを使用することで、財務諸表を時系列で比較しやすくなり、会計基準に準拠しやすくなります。
掘削費用は土地または建物の一部ですか?
「掘削費用は土地の一部なのか、建物の一部なのか」と疑問に思う場合は、会計規則でこれらの費用がどのように区分されているかを知る必要があります。新築工事の場合、通常、掘削費用は土地ではなく建物の一部として計上されます。これにより、費用を正しく記録し、会計基準に準拠することができます。
土地コスト
土地の費用は、土地を整備するためにかかる費用で算出します。これらの費用には、建物やその他の構造物は含まれません。土地を購入し、建物を建設できるように整備する際にかかる費用を加算します。一般的な土地費用は以下のとおりです。
土地の種類 費用 | 説明と例 |
|---|---|
購入金額 | 土地を取得するために支払われる契約価格。 |
クロージングコスト | 手数料、訴訟費用、権利調査、保険などの法的および管理上の移転にかかる料金。 |
敷地準備費用 | 整地、整地、水平化、解体(回収収益を除く)、環境浄化。 |
債務の引受 | 抵当権、担保権、滞納税金など、土地購入に伴って発生する負債。 |
恒久的な改善 | 土地の価値を高め、土地のコストの一部として資本化される造園、下水道、歩道。 |
期間限定の改良 | 駐車場、フェンス、私道は土地改良として個別に記録され、減価償却されます。 |
開発費 | 将来の使用に備えて土地を準備するための計画、許可、および建築費用。 |
土地のコストには、整地、排水、古い建物の解体といった費用も含まれます。駐車場や歩道といった土地改良は、永久に残るものではないため、個別に計上します。土地は永久に残るため、時間の経過とともに価値が下がることはありません。
ヒント:土地を本来の用途に使えるように整備するために費用をかけた場合、通常はその費用を土地の価格に加算します。土地が整備された後の定期的な維持管理費用は経費として計上されます。
建築費
建物の建設、修繕、または改良に費用を費やす場合、建築費を計上します。これらの費用には、建物を使用可能状態にするために必要なすべての費用が含まれます。新しい建物を建設するための敷地を整備する場合、掘削費用を建築費の一部として計上します。つまり、掘削費用は土地の費用には計上されません。
掘削工事を含む建築コストは以下のとおりです。
表土を取り除き、基礎となる地面を平らにします。
水道、電気、下水などのための溝を掘る作業。
地下室、プール、パティオ、または車道の掘削。
古い建物を取り壊して新しい建物を建てた後、土地を開墾する。
建物のニーズに合わせて土地を整地します。
建築コストの例 | 掘削費用範囲(米ドル) |
|---|---|
地下 | $ 5,000 - $ 15,000 |
パティオまたはドライブウェイ | $ 1,000 - $ 2,500 |
新築基礎 | $ 1,500 - $ 10,000 |
埋め込み式プール | $ 400 - $ 1,500 |
開墾 | $ 1,400 - $ 5,800 |
配管用トレンチ | $ 1,500 - $ 10,000 |
造園 | $ 500 - $ 6,000 |
岩や棚の除去 | $ 1,000 – $ 20,000 + |
丘陵地の掘削 | $ 1,000 - $ 5,000 |
建築費には、建物を準備するためにかかったすべての費用が含まれることを知っておく必要があります。基礎、地下室、ユーティリティ溝のための掘削は建築費であり、土地の費用には加算されません。
注:業界の規則では、新築建物の掘削工事までの費用は土地費用として計上することになっています。建物の基礎工事のための掘削を開始した時点で、その費用は建物費用として計上されます。
土地と建物の費用を区別するための実用的なヒント
建設中に土地のコストと建物のコストを分割するには、さまざまな方法を使用できます。
建物および敷地の改良の交換コストを自分で計算します。
建物の改良にかかる減価償却を計算します。
類似の空き地の売買状況を調べて、土地の市場価値を調べます。
建物の価値を算出するには、再調達価格から減価償却費を差し引きます。
減価償却後の建物の価値と土地の価値を加算して、総資産価値を算出します。
プロジェクトマネージャーや会計担当者と協力して、明確なコストコードを設定することが重要です。これにより、土地と建物のコストを適切に管理できます。会計ソフトやスプレッドシートを活用して、記録を整理しましょう。チームメンバーに直接費と間接費について指導し、全員が経費の分類方法を理解していることを確認しましょう。
ヒント:費用が土地の整備費用なのか、建物の建設費用なのかを必ず確認してください。建物の基礎や構造にかかる費用であれば、建物の建設費用として計上します。土地の改良費用であれば、土地の建設費用に加算します。
これらの手順に従えば、「掘削費用は土地または建物の一部ですか?」という質問に自信を持って答えることができます。費用を正しく資本化し、建設プロジェクトの記録を正確に保管できるようになります。
特殊なケース
解体と敷地の整地
新築のために土地を整備する際には、解体や整地が必要になる場合があります。会計基準では、これらの費用が不動産の購入または賃貸中に合理的な期間内に発生した場合、土地の一部として資産計上することが定められています。例えば、不動産を購入し、古い建物を撤去する必要がある場合、解体費用を土地の評価額に加算します。廃材を売却して利益を得た場合は、その金額を総取得価額から差し引きます。
土地整備の一環として敷地を整地したり、土壌汚染を除去したりする場合、これらの準備費用は土地の取得価額に含められます。土地は減価償却の対象とならないため、これらの費用は土地資産の一部として帳簿に計上されます。
ただし、土地を購入してからかなり時間が経ってから解体費用を支払う場合は、通常、その費用はすぐに経費として計上されます。解体や更地の費用をいつ、なぜ支払ったかを示す記録を必ず保管しておきましょう。
既存の土地の改良
既に所有している土地を改良する場合、その費用をどのように計上するかを決める必要があります。土地を主な用途に供するために、古い基礎を整地、整地、または埋め戻す費用を支出した場合、これらの土地整備費用は土地の評価額に加算されます。これらの費用は減価償却の対象にはなりません。
土地に舗装、フェンス、歩道など、新しいものを追加した場合は、土地改良として計上します。これらには耐用年数が定められているため、時間の経過とともに減価償却されます。
費用の種類 | 録音方法 | 減価償却? |
|---|---|---|
土地の開墾/整地 | 土地資産に追加 | いいえ |
舗装/フェンス | 土地改良 | はい |
ベストプラクティスでは、まず土地の価値を算定することが推奨されています。公正市場価格または地方税評価額を使用します。次に、土地の改良費と建築費を分けて計算します。これにより、IRS(内国歳入庁)の規則に準拠でき、監査を受けた場合でも記録を明確に保つことができます。
新築建物の掘削費用は建物自体に付随する費用であり、土地に付随する費用ではないことを理解しておく必要があります。費用を整理するために、以下の主要な点を確認してください。
土地は時間が経っても価値が下がりませんが、建物は価値が下がります。
評価額に基づいて、支払う価格を土地と建物に分割します。
永続的に持続しない土地改良は、それ自体でカウントされます。
コストを整理するのに役立つ簡単なチェックリストを以下に示します。
掘削が土地の主な用途の準備に役立つ場合にのみ、資本コストとして計算します。
掘削費用を、整地や整地などの他の土地準備費用と一緒にします。
資産の運用に役立たないコストは含めないでください。
土地の費用から、廃品を売って得たお金を引きます。
資本化するすべてのコストが特定の建物または土地資産に対するものであることを確認してください。
建物や土地の費用について難しい質問がある場合は、会計の専門家にご相談ください。専門家は記録を確認し、契約書をチェックし、財務諸表がすべての規則に準拠しているかどうかを確認します。
FAQ
掘削費用とは何ですか?
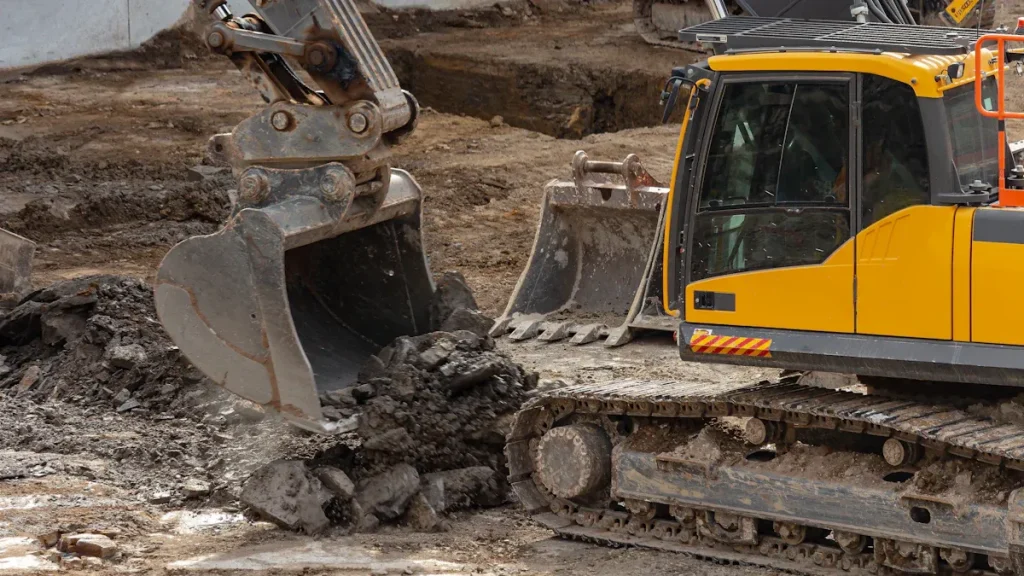
掘削費用とは、土を掘るために支払う費用です。岩を移動させたり、取り除いたりする費用も含まれます。これらの費用は、建物を建てるための地盤を整えるのに役立ちます。基礎工事、地下室の建設、公共設備の設置などに必要となります。
なぜ掘削を建築費として分類するのですか?
掘削は敷地を整備するため、建築費用となります。建物の基礎のためのスペースを確保するのに役立ちます。会計規則では、これらの費用は建物資産に計上することが定められており、土地には計上しません。
土地に掘削費用を加えることはありますか?
掘削費用は、その土地の主用途に適したものになる場合にのみ、土地に計上します。これは特定の建物の掘削費用ではありません。例えば、一般用途のために土地を整地したり、整地したりする費用は、土地費用に含まれます。
土地と建物の費用をどのように区分しますか?
費用を分割するには、鑑定書や費用見積書を利用できます。市場価格も土地と建物の費用を区別するのに役立ちます。常に適切な記録を保管してください。費用コードを使用して、各費用を追跡してください。
掘削費用を減価償却しますか?
掘削費用は建物の一部である場合は減価償却の対象となります。土地の費用は減価償却の対象となりません。基礎工事のための掘削などの建物費用のみが、時間の経過とともに価値を失います。