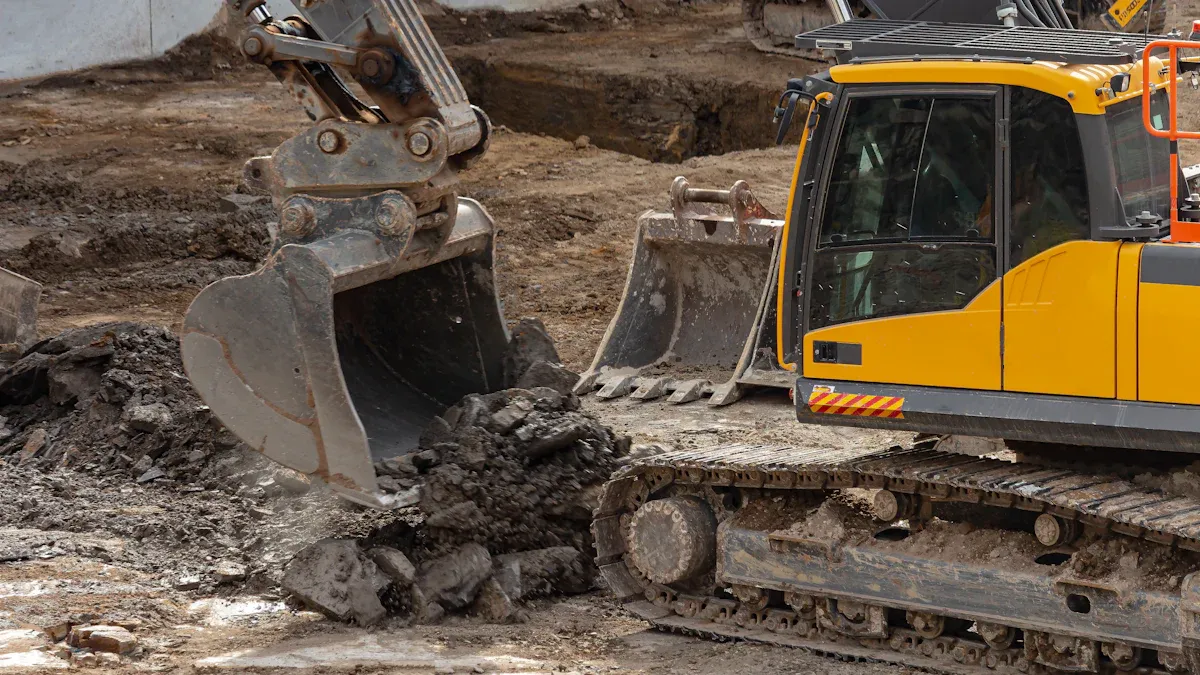
Anda mungkin bertanya, apakah biaya penggalian merupakan bagian dari tanah atau bangunan? Untuk konstruksi baru, biaya penggalian dianggap sebagai bagian dari bangunan, bukan tanah. Menurut pedoman US GAAP, seperti ASC 360-10 dan ASC 970-340-25-3, biaya-biaya ini harus dikapitalisasi sebagai biaya bangunan karena biaya tersebut mempersiapkan lokasi bangunan untuk digunakan. Memahami apakah biaya penggalian merupakan bagian dari tanah atau bangunan sangat penting untuk pelaporan keuangan dan perpajakan yang akurat. Biaya penggalian dapat mewakili sekitar 3% dari total biaya bangunan, sehingga menjadikannya faktor penting untuk dipantau. Mengetahui apakah biaya penggalian merupakan bagian dari tanah atau bangunan memastikan Anda mencatat biaya dengan benar.
Ringkasan Utama
Biaya penggalian untuk bangunan baru adalah biaya pembangunan. Ini bukan biaya lahan. Biaya ini membantu mempersiapkan lokasi untuk pembangunan gedung.
Biaya lahan meliputi hal-hal seperti pembelian lahan, pembayaran biaya hukum, dan pembongkaran bangunan lama. Biaya lahan juga termasuk mempersiapkan lahan agar siap digunakan. Namun, biaya ini tidak termasuk penggalian untuk pondasi bangunan.
Kapitalisasi biaya berarti Anda mencatatnya sebagai aset. Anda kemudian menyebarkan biaya tersebut dari waktu ke waktu. Ini membantu menyesuaikan biaya dengan cara Anda menggunakan aset tersebut.
Gunakan aturan yang jelas untuk memisahkan biaya tanah dan bangunan. Lacak biaya dengan cermat. Bekerja samalah dengan akuntan untuk memastikan pencatatannya akurat.
Saat Anda membeli tanah, merobohkan bangunan lama dan membersihkan lahan akan meningkatkan nilai tanah. Namun, menggali fondasi bangunan merupakan biaya konstruksi. Biaya konstruksi akan kehilangan nilainya seiring waktu.
Aturan Akuntansi
Dasar-Dasar Kapitalisasi
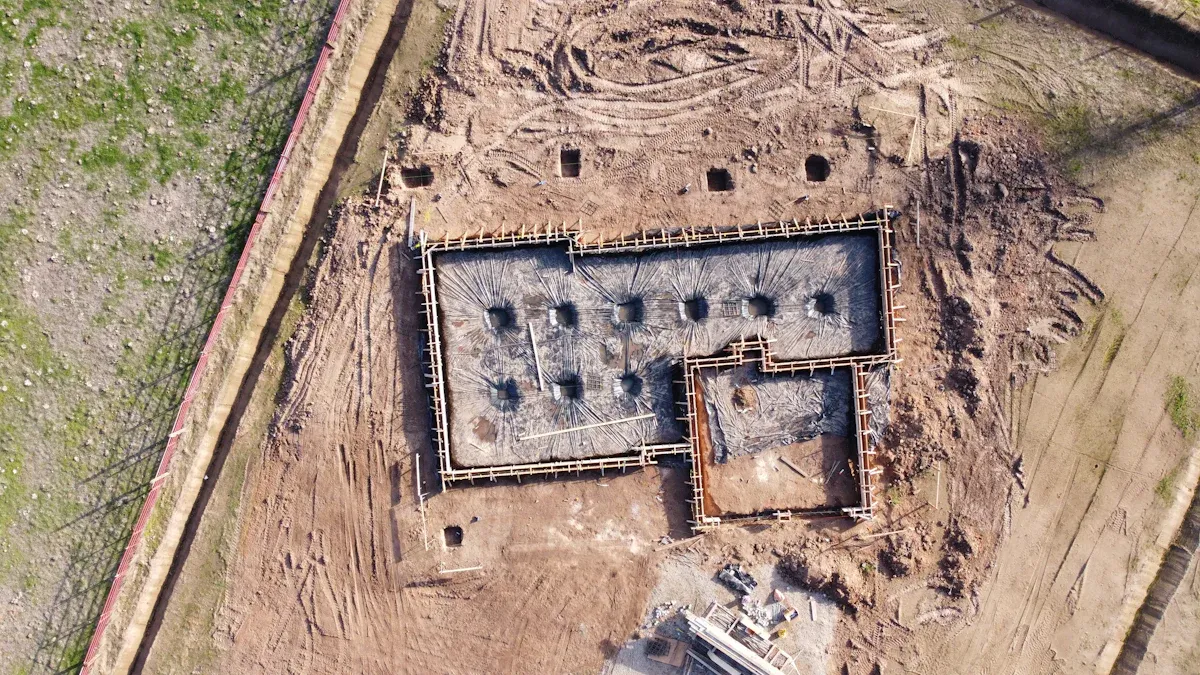
Penting untuk memahami cara kerja kapitalisasi dalam akuntansi konstruksi. Kapitalisasi berarti Anda memasukkan biaya konstruksi sebagai aset di neraca Anda. Anda tidak langsung menghitung biaya-biaya ini sebagai beban. Dengan cara ini, Anda menyebarkan biaya tersebut selama masa manfaat aset. Anda menggunakan kapitalisasi untuk biaya-biaya yang membantu mempersiapkan aset agar siap digunakan dan memberikan manfaat di masa mendatang.
Berikut adalah beberapa aturan utama untuk kapitalisasi dalam akuntansi konstruksi:
Anda mengkapitalisasi biaya yang berhubungan langsung dengan konstruksi, seperti material, tenaga kerja, sewa peralatan, izin, dan bunga pinjaman konstruksi.
Anda mengeluarkan biaya tidak langsung kecuali biaya tersebut secara langsung untuk proyek.
Akuntansi Konstruksi dalam Proses (CIP) memungkinkan Anda menyimpan biaya sebagai aset hingga proyek selesai. Ketika bangunan siap, Anda memindahkan saldo CIP ke akun aset tetap.
Pengeluaran modal adalah biaya yang membuat aset bertahan lebih lama atau membuatnya lebih baik.
Tip: Kapitalisasi membantu Anda mencocokkan biaya konstruksi dengan jangka waktu penggunaan aset. Metode ini memberikan gambaran yang lebih baik tentang keuangan Anda.
Standar yang Relevan
Standar akuntansi memberi tahu Anda biaya apa saja yang harus dikapitalisasi sebagai aset tanah atau bangunan. Untuk tanah, Anda mengkapitalisasi harga, biaya hukum, komisi, pajak terutang, biaya pembongkaran (dikurangi biaya sisa), dan penilaian lokal yang diperlukan untuk menyiapkan tanah. Untuk bangunan, Anda mengkapitalisasi harga, biaya renovasi, biaya arsitek, perizinan, tenaga kerja, material, dan bunga selama konstruksi.
Anda harus mengikuti aturan utama berikut untuk penggunaan huruf kapital:
Tetapkan aturan biaya minimum dan masa manfaat sehingga Anda tidak mengkapitalisasi barang-barang kecil.
Gunakan aturan kapitalisasi minimum $5,000 untuk setiap item.
Pastikan aset tersebut akan bertahan setidaknya dua tahun.
Gunakan aturan yang berbeda untuk tanah, bangunan, dan peralatan.
Periksa aturan kapitalisasi secara berkala untuk memastikannya tetap sama.
Kapitalisasi adalah tentang memberikan informasi yang baik untuk laporan keuangan.
Pembaruan terbaru dalam akuntansi konstruksi menyatakan bahwa Anda harus mengkapitalisasi biaya penggalian untuk konstruksi bangunan sebagai bagian dari biaya bangunan. Jika penggalian membuat tanah lebih baik, Anda menambahkannya ke biaya tanah. Anda perlu memiliki aturan akuntansi yang jelas dan mempertimbangkan dampak pajak saat memutuskan ke mana biaya dialokasikan.
Jenis Aset | Biaya yang Dapat Dikapitalisasi | Ambang Minimum | Hidup yang berguna |
|---|---|---|---|
Tanah | Harga pembelian, biaya hukum, pembongkaran, penilaian | $5,000 | 2 + tahun |
Bangunan | Konstruksi, renovasi, biaya arsitek, izin | $5,000 | 2 + tahun |
Catatan: Menggunakan aturan kapitalisasi yang sama membantu Anda membandingkan laporan keuangan dari waktu ke waktu dan mengikuti standar akuntansi.
Apakah Biaya Penggalian Merupakan Bagian dari Tanah atau Bangunan?
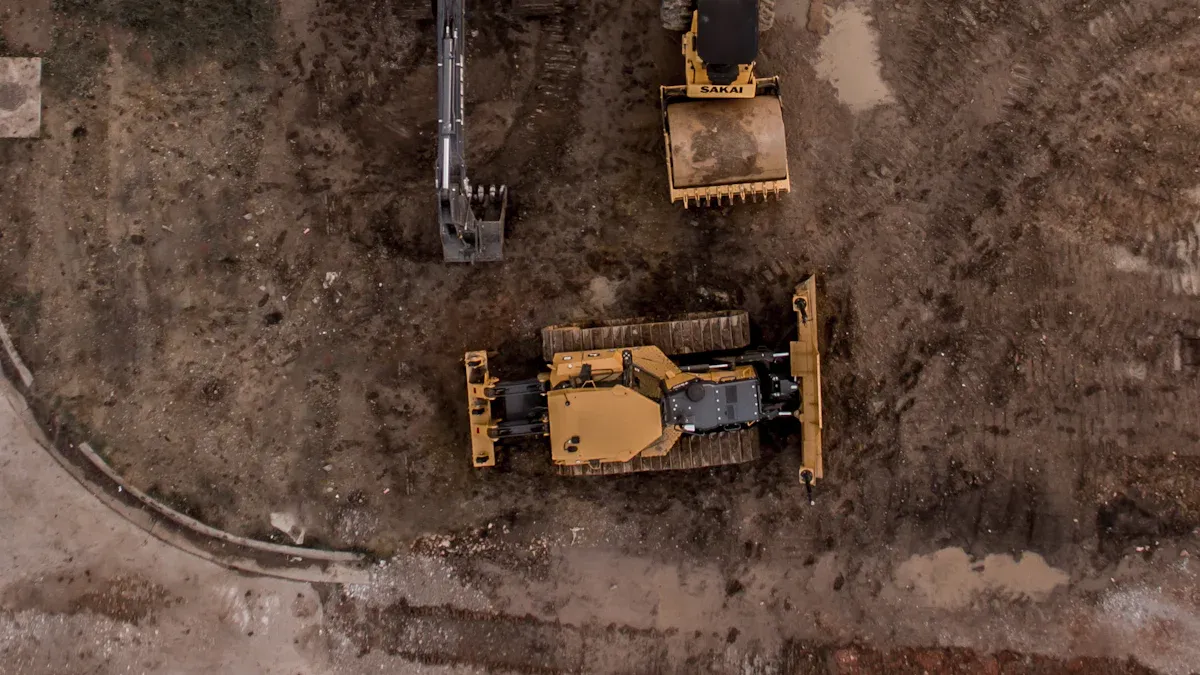
Jika Anda bertanya-tanya, "apakah biaya penggalian termasuk dalam biaya tanah atau bangunan?", Anda perlu mengetahui bagaimana aturan akuntansi membagi biaya-biaya ini. Untuk konstruksi baru, Anda biasanya menghitung biaya penggalian sebagai bagian dari bangunan, bukan tanah. Ini membantu Anda mencatat biaya dengan benar dan mengikuti standar akuntansi.
Biaya Tanah
Anda menghitung biaya tanah dengan melihat biaya yang Anda keluarkan untuk menyiapkan tanah. Biaya ini tidak mencakup bangunan atau struktur lainnya. Anda menambahkan biaya tanah saat Anda membelinya dan menyiapkannya untuk dibangun. Berikut beberapa biaya tanah yang umum:
Jenis Tanah Biaya | Deskripsi dan Contoh |
|---|---|
Harga pembelian | Harga kontrak yang dibayarkan untuk memperoleh tanah. |
Biaya penutupan | Biaya untuk pengalihan hukum dan administratif, seperti komisi, biaya hukum, pencarian hak milik, dan asuransi. |
Biaya Persiapan Lokasi | Pembersihan, perataan tanah, perataan, pembongkaran (setelah dikurangi hasil penyelamatan), dan pembersihan lingkungan. |
Pengambilalihan Kewajiban | Kewajiban yang diambil sehubungan dengan pembelian tanah, seperti hipotek, hak gadai, dan pajak tertunggak. |
Perbaikan Permanen | Pertamanan, saluran pembuangan, trotoar yang meningkatkan nilai tanah dan dikapitalisasi sebagai bagian dari biaya tanah. |
Perbaikan Berumur Terbatas | Tempat parkir, pagar, jalan masuk; dicatat secara terpisah sebagai perbaikan tanah dan disusutkan. |
Biaya Pengembangan | Biaya perencanaan, perizinan, dan arsitektur untuk mempersiapkan lahan untuk penggunaan di masa mendatang. |
Anda memasukkan hal-hal seperti perataan tanah, pengeringan, dan pembongkaran bangunan tua ke dalam biaya lahan. Anda juga mencatat perbaikan lahan, seperti tempat parkir dan trotoar, karena tidak akan bertahan selamanya. Nilai lahan tidak akan menurun seiring waktu karena akan bertahan selamanya.
Tips: Jika Anda mengeluarkan uang untuk mempersiapkan lahan untuk penggunaan utamanya, biasanya biaya tersebut ditambahkan ke harga lahan. Perawatan rutin setelah lahan siap digunakan dihitung sebagai pengeluaran.
Biaya Bangunan
Anda menambahkan biaya bangunan ketika Anda mengeluarkan uang untuk membangun, memperbaiki, atau meningkatkan bangunan. Biaya ini mencakup semua yang dibutuhkan untuk menyiapkan bangunan agar siap digunakan. Ketika Anda menyiapkan lokasi untuk bangunan baru, Anda menghitung biaya penggalian sebagai bagian dari biaya bangunan. Ini berarti Anda tidak menambahkan penggalian ke biaya lahan.
Berikut ini beberapa biaya bangunan yang mencakup penggalian:
Mengambil lapisan tanah atas dan membuat tanah rata untuk pondasi.
Menggali parit untuk keperluan seperti air, listrik, dan saluran pembuangan.
Menggali untuk ruang bawah tanah, kolam renang, teras, atau jalan masuk.
Membersihkan lahan setelah merobohkan bangunan lama untuk membangun bangunan baru.
Meratakan tanah agar sesuai dengan kebutuhan bangunan.
Contoh Biaya Bangunan | Kisaran Biaya Penggalian (USD) |
|---|---|
Basement | $ 5,000 - $ 15,000 |
Teras atau Jalan Masuk | $ 1,000 - $ 2,500 |
Pondasi Konstruksi Baru | $ 1,500 - $ 10,000 |
Kolam Renang Bawah Tanah | $ 400 - $ 1,500 |
Pembukaan Lahan | $ 1,400 - $ 5,800 |
Parit Pipa | $ 1,500 - $ 10,000 |
Seni pertamanan | $ 500 - $ 6,000 |
Penghapusan Batu atau Tepian | $ 1,000 - $ 20,000 + |
Penggalian Lereng Bukit | $ 1,000 - $ 5,000 |
Perlu diketahui bahwa biaya pembangunan mencakup semua biaya yang dikeluarkan untuk menyiapkan bangunan. Penggalian untuk fondasi, ruang bawah tanah, dan parit utilitas termasuk dalam biaya pembangunan. Biaya-biaya ini tidak termasuk dalam biaya tanah.
Catatan: Aturan industri menyatakan bahwa biaya hingga tahap penggalian untuk bangunan baru diperlakukan sebagai biaya lahan. Saat Anda mulai menggali untuk pondasi bangunan, Anda menghitung biaya tersebut sebagai biaya pembangunan.
Tips Praktis Membedakan Biaya Tanah dan Biaya Bangunan
Anda dapat menggunakan berbagai cara untuk memisahkan biaya tanah dari biaya bangunan selama konstruksi:
Hitung sendiri biaya penggantian bangunan dan perbaikan lokasi.
Hitung penyusutan pada perbaikan bangunan.
Temukan nilai pasar tanah dengan melihat penjualan tanah kosong yang serupa.
Kurangi penyusutan dari biaya penggantian untuk mendapatkan nilai bangunan.
Tambahkan nilai bangunan setelah penyusutan ke nilai tanah untuk mendapatkan nilai properti total.
Anda harus bekerja sama dengan manajer proyek dan akuntan untuk menetapkan kode biaya yang jelas. Ini membantu Anda melacak biaya tanah dan bangunan dengan tepat. Gunakan perangkat lunak akuntansi atau spreadsheet untuk menjaga catatan Anda tetap rapi. Ajari tim Anda tentang biaya langsung dan tidak langsung agar semua orang tahu cara memilah pengeluaran.
Tips: Selalu periksa apakah biaya tersebut untuk mempersiapkan lahan atau bangunan. Jika biaya tersebut untuk pondasi atau struktur bangunan, Anda harus menghitungnya sebagai biaya bangunan. Jika biaya tersebut untuk memperbaiki lahan, Anda menambahkannya ke biaya lahan.
Dengan mengikuti langkah-langkah ini, Anda dapat menjawab pertanyaan "apakah biaya penggalian merupakan bagian dari tanah atau bangunan" dengan yakin. Anda memastikan Anda mengkapitalisasi biaya dengan benar dan menjaga keakuratan catatan proyek konstruksi Anda.
Kasus Khusus
Pembongkaran dan Pembersihan Lokasi
Anda mungkin menghadapi pembongkaran dan pembersihan lahan saat mempersiapkan lahan untuk konstruksi baru. Standar akuntansi menyatakan bahwa Anda harus mengkapitalisasi biaya-biaya ini sebagai bagian dari biaya lahan jika Anda mengeluarkannya selama proses pembelian atau penyewaan properti dan dalam jangka waktu yang wajar. Misalnya, jika Anda membeli properti dan perlu membongkar bangunan lama, Anda menambahkan biaya pembongkaran ke nilai lahan. Jika Anda mendapatkan uang dari penjualan material sisa, Anda menguranginya dari total biaya.
Jika Anda membersihkan lokasi atau menghilangkan kontaminasi tanah sebagai bagian dari persiapan lahan, Anda memasukkan biaya persiapan lokasi ini ke dalam biaya perolehan lahan. Anda tidak melakukan penyusutan lahan, sehingga biaya-biaya ini tetap tercatat dalam pembukuan Anda sebagai bagian dari aset lahan.
Namun, jika Anda membayar biaya pembongkaran lama setelah membeli tanah, biasanya Anda langsung membebankan biaya tersebut. Selalu simpan catatan yang baik untuk menunjukkan kapan dan mengapa Anda membayar biaya pembongkaran atau pembersihan.
Perbaikan Lahan yang Ada
Saat Anda meningkatkan lahan yang sudah Anda miliki, Anda perlu memutuskan cara mencatat biayanya. Jika Anda mengeluarkan uang untuk membersihkan, meratakan, atau menimbun fondasi lama agar lahan siap untuk penggunaan utamanya, Anda menambahkan biaya persiapan lahan ini ke nilai lahan. Anda tidak perlu mendepresiasi biaya ini.
Jika Anda menambahkan sesuatu yang baru ke lahan, seperti paving, pagar, atau jalan setapak, Anda mencatatnya sebagai perbaikan lahan. Perbaikan ini memiliki masa manfaat yang ditetapkan, sehingga Anda akan menyusutkannya seiring waktu.
Jenis Biaya | Cara Merekam | Depresiasi? |
|---|---|---|
Pembersihan/Perataan Lahan | Tambahkan ke aset tanah | Tidak |
Paving/Pagar | Perbaikan lahan | Ya |
Praktik terbaik menyarankan Anda untuk terlebih dahulu menentukan nilai tanah. Gunakan nilai pasar wajar atau nilai pajak lokal. Kemudian, pisahkan biaya perbaikan lahan dan biaya pembangunan. Ini membantu Anda mematuhi aturan IRS dan menjaga catatan Anda tetap bersih jika Anda menghadapi audit.
Anda perlu tahu bahwa biaya penggalian untuk bangunan baru termasuk dalam biaya bangunan itu sendiri, bukan biaya tanah. Untuk mengklasifikasikan biaya, perhatikan poin-poin utama berikut:
Tanah tidak kehilangan nilainya seiring berjalannya waktu, tetapi bangunan mengalaminya.
Membagi harga yang Anda bayarkan antara tanah dan bangunan menggunakan nilai taksirannya.
Perbaikan lahan yang tidak bertahan selamanya dihitung sendiri.
Berikut adalah daftar periksa sederhana untuk membantu Anda memilah biaya:
Hitung penggalian sebagai biaya kapitalisasi hanya jika penggalian membantu menyiapkan lahan untuk penggunaan utamanya.
Gabungkan penggalian dengan biaya persiapan lahan lainnya seperti perataan tanah atau pembersihan.
Jangan sertakan biaya yang tidak membantu aset berfungsi.
Ambil semua uang yang Anda peroleh dari penjualan sisa tanah dari biaya tanah.
Pastikan semua biaya yang Anda kapitalisasi adalah untuk aset bangunan atau tanah tertentu.
Jika Anda memiliki pertanyaan sulit seputar biaya bangunan atau tanah, konsultasikan dengan pakar akuntansi. Mereka dapat memeriksa catatan Anda, memeriksa kontrak Anda, dan memastikan laporan keuangan Anda mematuhi semua aturan.
FAQ (Pertanyaan Umum)
Berapa biaya penggalian?
Biaya penggalian adalah biaya yang Anda bayarkan untuk menggali tanah. Anda juga membayar untuk memindahkan atau membuang bebatuan. Biaya-biaya ini membantu mempersiapkan lahan untuk pembangunan. Anda membutuhkannya untuk pondasi, ruang bawah tanah, atau saluran utilitas.
Mengapa Anda mengklasifikasikan penggalian sebagai biaya bangunan?
Penggalian merupakan biaya konstruksi karena mempersiapkan lokasi. Penggalian juga membantu menyediakan ruang untuk fondasi bangunan. Aturan akuntansi menyatakan bahwa biaya-biaya ini ditambahkan ke aset konstruksi. Biaya-biaya ini tidak ditambahkan ke tanah.
Bisakah Anda menambahkan biaya penggalian ke lahan?
Anda menambahkan biaya penggalian ke lahan hanya jika biaya tersebut membuat lahan tersebut lebih baik untuk penggunaan utamanya. Biaya ini tidak berlaku untuk bangunan tertentu. Misalnya, perataan atau pembersihan lahan untuk penggunaan umum merupakan biaya lahan.
Bagaimana Anda memisahkan biaya tanah dan bangunan?
Anda dapat menggunakan penilaian atau estimasi biaya untuk membagi biaya. Nilai pasar juga membantu Anda memisahkan biaya tanah dan bangunan. Selalu simpan catatan yang baik. Gunakan kode biaya untuk melacak setiap pengeluaran.
Apakah Anda menyusutkan biaya penggalian?
Anda mendepresiasi biaya penggalian ketika biaya tersebut merupakan bagian dari bangunan. Biaya tanah tidak disusutkan. Hanya biaya bangunan, seperti penggalian fondasi, yang nilainya menurun seiring waktu.