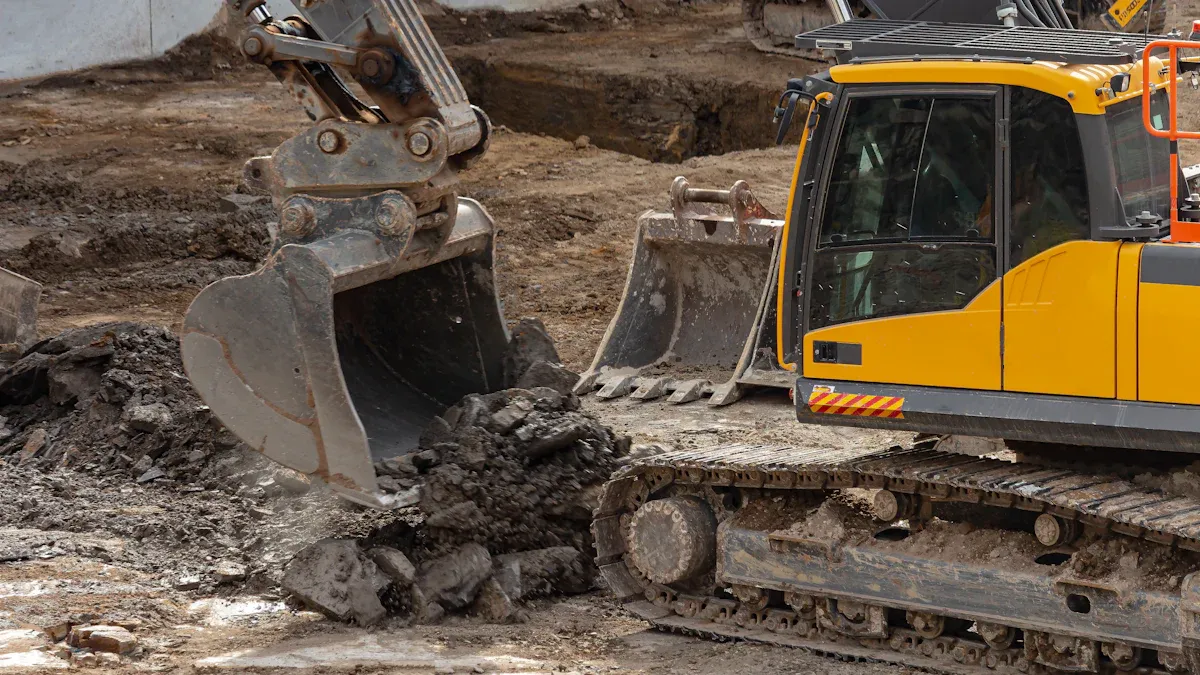
Vous vous demandez peut-être si les coûts d'excavation font partie du terrain ou du bâtiment. Pour les nouvelles constructions, les coûts d'excavation sont considérés comme faisant partie du bâtiment, et non du terrain. Selon les normes GAAP américaines, telles que les normes ASC 360-10 et ASC 970-340-25-3, ces coûts doivent être capitalisés comme coûts de construction, car ils préparent le chantier à son utilisation. Comprendre si les coûts d'excavation font partie du terrain ou du bâtiment est essentiel à la précision des rapports financiers et à des fins fiscales. Les frais d'excavation peuvent représenter environ 3 % du coût total de la construction, ce qui en fait un facteur important à surveiller. Savoir si les coûts d'excavation font partie du terrain ou du bâtiment vous permet de comptabiliser correctement vos coûts.
Points clés à retenir
Les coûts d'excavation pour les nouveaux bâtiments sont des coûts de construction. Il ne s'agit pas de coûts fonciers. Ces coûts servent à préparer le site pour la construction.
Les coûts fonciers comprennent l'achat du terrain, les frais juridiques et la démolition des anciens bâtiments. Ils incluent également la préparation du terrain pour son utilisation, mais pas les travaux de fondation.
La capitalisation des coûts consiste à les enregistrer comme des actifs. Vous étalez ensuite la dépense dans le temps. Cela permet d'adapter le coût à l'utilisation de l'actif.
Utilisez des règles claires pour séparer les coûts du terrain et ceux de la construction. Suivez attentivement les coûts. Collaborez avec des comptables pour garantir l'exactitude des enregistrements.
Lors de l'achat d'un terrain, la démolition des anciens bâtiments et le déblaiement du site augmentent sa valeur. En revanche, creuser les fondations représente un coût de construction. Ces coûts de construction perdent de leur valeur au fil du temps.
Règles comptables
Notions de base sur la capitalisation
Il est important de comprendre le fonctionnement de la capitalisation en comptabilité de la construction. La capitalisation consiste à comptabiliser les coûts de construction comme des actifs au bilan. Ces coûts ne sont pas comptabilisés immédiatement comme des dépenses. De cette façon, ils sont répartis sur la durée de vie utile de l'actif. La capitalisation est utilisée pour les coûts qui contribuent à rendre un actif opérationnel et à générer des avantages futurs.
Voici quelques règles principales de capitalisation dans la comptabilité de la construction :
Vous capitalisez les coûts directement liés à la construction, comme les matériaux, la main-d’œuvre, la location d’équipement, les permis et les intérêts sur les prêts à la construction.
Vous comptabilisez les coûts indirects, sauf s’ils sont directement liés au projet.
La comptabilité des travaux en cours (CIP) vous permet de conserver les coûts à l'actif jusqu'à la fin du projet. Une fois le bâtiment prêt, vous transférez le solde du CIP vers le compte d'immobilisations.
Les dépenses d’investissement sont des coûts qui permettent de prolonger la durée de vie d’un actif ou de l’améliorer.
Conseil : La capitalisation vous permet d’aligner les coûts de construction sur la durée d’utilisation du bien. Cette méthode vous offre une vision plus claire de vos finances.
Normes pertinentes
Les normes comptables indiquent les coûts à capitaliser en tant qu'actifs fonciers ou immobiliers. Pour les terrains, on capitalise le prix, les frais juridiques, les commissions, les arriérés d'impôts, les coûts de démolition (hors récupération) et les évaluations locales nécessaires à la préparation du terrain. Pour les bâtiments, on capitalise le prix, les coûts de rénovation, les honoraires d'architecte, les permis, la main-d'œuvre, les matériaux et les intérêts pendant la construction.
Vous devez suivre ces règles principales pour la capitalisation :
Définissez des règles de coût minimum et de durée de vie utile afin de ne pas capitaliser de petits éléments.
Utilisez une règle de capitalisation minimale de 5,000 XNUMX $ pour chaque article.
Assurez-vous que l’actif durera au moins deux ans.
Utilisez des règles différentes pour les terrains, les bâtiments et les équipements.
Vérifiez souvent les règles de capitalisation pour qu'elles restent identiques.
La capitalisation vise à fournir de bonnes informations pour les rapports financiers.
De nouvelles mises à jour en comptabilité de la construction indiquent qu'il est conseillé de capitaliser les coûts d'excavation liés à la construction d'un bâtiment dans le coût de celui-ci. Si l'excavation améliore le terrain, il faut l'ajouter au coût du terrain. Il est essentiel d'avoir des règles comptables claires et de tenir compte des incidences fiscales lors de la détermination de l'affectation des coûts.
Type d'actif | Coûts capitalisables | Seuil minimal | Vie utile |
|---|---|---|---|
Pays | Prix d'achat, frais juridiques, démolition, évaluations | $5,000 | plus de 2 ans |
Développer | Construction, rénovation, honoraires d'architecte, permis | $5,000 | plus de 2 ans |
Remarque : L’utilisation des mêmes règles de capitalisation vous aide à comparer les états financiers au fil du temps et à respecter les normes comptables.
Les coûts d'excavation font-ils partie du terrain ou du bâtiment ?
Si vous vous demandez si les coûts d'excavation font partie du prix du terrain ou de la construction, il est important de comprendre comment les règles comptables répartissent ces coûts. Dans le cadre d'une construction neuve, les coûts d'excavation sont généralement comptabilisés dans le prix de la construction, et non dans celui du terrain. Cela permet d'enregistrer correctement les coûts et de respecter les normes comptables.
Coûts du terrain
Le coût du terrain se calcule en fonction des frais de préparation du terrain. Ces frais ne couvrent pas les bâtiments ni les autres structures. Vous ajoutez le coût du terrain à l'achat et à la préparation de la construction. Voici quelques coûts fonciers courants :
Type de coût du terrain | Description et exemples |
|---|---|
Prix d'achat | Le prix du contrat payé pour acquérir le terrain. |
Frais de clôture | Frais de transfert juridique et administratif, tels que les commissions, les frais juridiques, la recherche de titres et l'assurance. |
Coûts de préparation du site | Défrichement, nivellement, nivellement, démolition (net des produits de récupération) et nettoyage environnemental. |
Prise en charge des responsabilités | Les passifs contractés lors de l’achat du terrain, tels que les hypothèques, les privilèges et les arriérés d’impôts. |
Améliorations permanentes | Aménagement paysager, égouts, trottoirs qui augmentent la valeur du terrain et sont capitalisés dans le cadre du coût du terrain. |
Améliorations à durée de vie limitée | Stationnements, clôtures, allées; enregistrés séparément comme améliorations foncières et amortis. |
Coûts de développement | Frais de planification, de permis et d’architecture pour préparer le terrain pour une utilisation future. |
Vous incluez des éléments tels que le nivellement, le drainage et la démolition des anciens bâtiments dans les coûts fonciers. Vous comptabilisez également les aménagements fonciers, comme les parkings et les trottoirs, car ils ne sont pas éternels. Un terrain ne perd pas de valeur au fil du temps car il est éternel.
Conseil : Si vous engagez des dépenses pour préparer le terrain à son usage principal, vous devez généralement ajouter ce coût à sa valeur foncière. L’entretien régulier du terrain une fois celui-ci prêt est comptabilisé comme une dépense.
Coûts de construction
Vous ajoutez des coûts de construction lorsque vous investissez dans la construction, la réparation ou l'amélioration de bâtiments. Ces coûts couvrent tout ce qui est nécessaire à la mise en service du bâtiment. Lorsque vous préparez le terrain pour une nouvelle construction, vous comptabilisez les frais d'excavation dans le coût de construction. Cela signifie que vous n'ajoutez pas les frais d'excavation aux coûts du terrain.
Voici quelques coûts de construction qui incluent l’excavation :
Enlever la terre végétale et rendre le sol plat pour la fondation.
Creuser des tranchées pour l'adduction d'eau, l'électricité et l'évacuation des eaux usées.
Creuser pour les sous-sols, les piscines, les patios ou les allées.
Défrichage de terrain après la démolition de vieux bâtiments pour en construire de nouveaux.
Nivellement du terrain pour répondre aux besoins de construction.
Exemple de coût de construction | Fourchette des dépenses d'excavation (USD) |
|---|---|
Sous-sol | 5,000 $ - 15,000 $ |
Patio ou allée | 1,000 $ - 2,500 $ |
Fondations de nouvelle construction | 1,500 $ - 10,000 $ |
Piscine creusée | 400 $ - 1,500 $ |
Défrichement | 1,400 $ - 5,800 $ |
Tranchées de plomberie | 1,500 $ - 10,000 $ |
Aménagement paysager | 500 $ - 6,000 $ |
Enlèvement de roches ou de corniches | 1,000 $ - 20,000 $ et plus |
Excavation à flanc de colline | 1,000 $ - 5,000 $ |
Il est important de savoir que les coûts de construction incluent tous les frais engagés pour préparer le bâtiment. Les travaux d'excavation pour les fondations, les sous-sols et les tranchées techniques sont des coûts de construction. Ils ne sont pas ajoutés aux coûts du terrain.
Remarque : Les règles du secteur stipulent que les coûts jusqu’aux travaux d’excavation d’un nouveau bâtiment sont considérés comme des coûts fonciers. Dès le début des travaux de fondation, ces coûts sont comptabilisés comme des coûts de construction.
Conseils pratiques pour distinguer les coûts du terrain et ceux de la construction
Vous pouvez utiliser différentes méthodes pour séparer les coûts du terrain des coûts de construction pendant la construction :
Déterminez par vous-même le coût de remplacement du bâtiment et des améliorations du site.
Calculer l’amortissement des améliorations apportées aux bâtiments.
Trouvez la valeur marchande du terrain en examinant les ventes de terrains vides similaires.
Déduisez l’amortissement du coût de remplacement pour obtenir la valeur du bâtiment.
Ajoutez la valeur du bâtiment après amortissement à la valeur du terrain pour obtenir la valeur totale de la propriété.
Collaborez avec les chefs de projet et les comptables pour définir des codes de coûts clairs. Cela vous permettra de suivre efficacement les coûts du terrain et de la construction. Utilisez un logiciel de comptabilité ou des tableurs pour tenir vos registres en ordre. Formez votre équipe aux coûts directs et indirects afin que chacun sache comment trier les dépenses.
Conseil : Vérifiez toujours si une dépense concerne la préparation du terrain ou celle du bâtiment. Si la dépense concerne les fondations ou la structure du bâtiment, elle doit être comptabilisée comme une dépense de construction. Si elle concerne l’amélioration du terrain, elle doit être ajoutée aux dépenses liées au terrain.
En suivant ces étapes, vous pourrez répondre en toute confiance à la question « Les coûts d'excavation font-ils partie du terrain ou du bâtiment ? ». Vous vous assurez ainsi de capitaliser correctement les coûts et de tenir à jour vos dossiers de projet de construction.
Cas spéciaux
Démolition et déblaiement du site
Vous pourriez être amené à effectuer des travaux de démolition et de déblaiement lors de la préparation d'un terrain pour une nouvelle construction. Les normes comptables stipulent que vous devez capitaliser ces coûts comme étant liés au terrain s'ils sont engagés lors de l'achat ou de la location d'un bien immobilier et dans un délai raisonnable. Par exemple, si vous achetez un bien immobilier et devez démolir un vieux bâtiment, vous ajoutez le coût de démolition à la valeur du terrain. Si vous réalisez des bénéfices grâce à la vente de matériaux de récupération, vous les soustrayez du coût total.
Si vous défrichez le site ou retirez les contaminants du sol dans le cadre de la préparation du terrain, vous incluez ces coûts de préparation dans le coût du terrain. Le terrain n'est pas amorti ; ces coûts restent donc comptabilisés comme faisant partie intégrante de l'actif foncier.
Cependant, si vous payez les frais de démolition longtemps après l'achat du terrain, vous les amortissez généralement immédiatement. Conservez toujours des documents précis pour indiquer quand et pourquoi vous avez payé pour la démolition ou le déblaiement.
Améliorations apportées aux terrains existants
Lorsque vous améliorez un terrain dont vous êtes déjà propriétaire, vous devez déterminer comment comptabiliser les coûts. Si vous dépensez de l'argent pour défricher, niveler ou remblayer d'anciennes fondations afin de préparer le terrain à son utilisation principale, vous ajoutez ces coûts de préparation à la valeur du terrain. Vous ne les amortissez pas.
Si vous ajoutez un élément nouveau au terrain, comme du pavage, des clôtures ou des allées, vous les comptabilisez comme des améliorations foncières. Ces améliorations ont une durée de vie utile déterminée et sont donc amorties au fil du temps.
Type de coût | Comment enregistrer | Dépréciation? |
|---|---|---|
Défrichage/Niveau de terrain | Ajouter à l'actif foncier | Non |
Pavage/Clôture | Amélioration des terres | Oui |
Les bonnes pratiques recommandent de commencer par déterminer la valeur du terrain. Utilisez la juste valeur marchande ou les valeurs fiscales locales. Ensuite, séparez les aménagements fonciers des coûts de construction. Cela vous permettra de respecter les règles de l'IRS et de conserver des dossiers clairs en cas de contrôle fiscal.
Il est important de savoir que les coûts d'excavation pour les nouvelles constructions sont liés à la construction elle-même, et non au terrain. Pour mieux comprendre les coûts, voici quelques points essentiels :
Les terrains ne perdent pas de valeur avec le temps, mais les bâtiments, oui.
Répartissez le prix que vous payez entre le terrain et les bâtiments en utilisant leurs valeurs estimées.
Les améliorations foncières qui ne durent pas éternellement sont comptabilisées à elles seules.
Voici une liste de contrôle simple pour vous aider à trier les coûts :
Ne comptez les travaux d’excavation comme un coût capitalisé que s’ils contribuent à préparer le terrain à son utilisation principale.
Ajoutez les coûts d’excavation aux autres coûts de préparation du terrain comme le nivellement ou le défrichage.
N'incluez pas les coûts qui ne contribuent pas au fonctionnement de l'actif.
Déduisez du coût du terrain tout l’argent que vous obtenez de la vente des matériaux récupérés.
Assurez-vous que tous les coûts que vous capitalisez sont destinés à un certain bâtiment ou à un certain terrain.
Si vous avez des questions difficiles concernant les coûts de construction ou de terrain, consultez un expert-comptable. Il pourra consulter vos dossiers, vérifier vos contrats et s'assurer que vos états financiers respectent toutes les règles.
QFP
Quels sont les coûts d'excavation?
Les frais de terrassement correspondent aux coûts liés à l'excavation de la terre. Ils comprennent également le déplacement ou l'évacuation des roches. Ces coûts permettent de préparer le terrain pour la construction : fondations, sous-sols, réseaux de services publics, etc.
Pourquoi classez-vous l’excavation comme un coût de construction ?
L'excavation est un coût de construction, car elle permet de préparer le terrain et de libérer de l'espace pour les fondations du bâtiment. Les règles comptables stipulent que ces coûts doivent être ajoutés à l'actif du bâtiment, et non au terrain.
Peut-on ajouter des frais d’excavation au terrain ?
Vous n'ajoutez des coûts d'excavation au terrain que s'ils améliorent le terrain pour son usage principal. Ceci ne s'applique pas à un bâtiment en particulier. Par exemple, le nivellement ou le défrichage d'un terrain pour un usage général constitue un coût foncier.
Comment séparer les coûts du terrain et de la construction ?
Vous pouvez utiliser des évaluations ou des estimations de coûts pour répartir les coûts. Les valeurs marchandes vous aident également à séparer les coûts du terrain et ceux de la construction. Tenez toujours des registres précis. Utilisez des codes de coûts pour suivre chaque dépense.
Est-ce que vous amortissez les coûts d'excavation ?
Les frais d'excavation sont amortis lorsqu'ils font partie du bâtiment. Les frais de terrain ne sont pas amortis. Seuls les frais de construction, comme les frais d'excavation pour les fondations, perdent de la valeur au fil du temps.