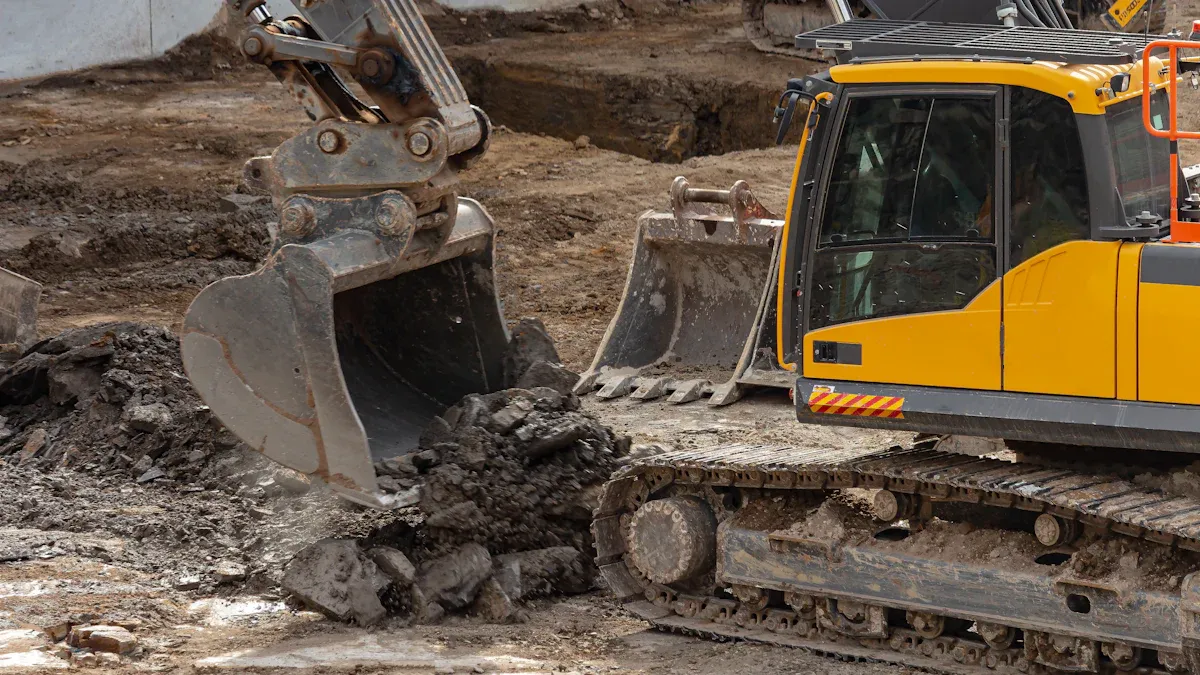
Być może zastanawiasz się, czy koszty wykopów są częścią gruntu, czy budynku? W przypadku nowych budynków koszty wykopów są traktowane jako część budynku, a nie gruntu. Zgodnie z wytycznymi US GAAP, takimi jak ASC 360-10 i ASC 970-340-25-3, koszty te powinny być kapitalizowane jako koszty budowy, ponieważ przygotowują teren pod budowę do użytkowania. Zrozumienie, czy koszty wykopów są częścią gruntu, czy budynku, jest kluczowe dla prawidłowego raportowania finansowego i podatkowego. Koszty wykopów mogą stanowić około 3% całkowitych kosztów budowy, co czyni je istotnym czynnikiem do monitorowania. Wiedza o tym, czy koszty wykopów są częścią gruntu, czy budynku, gwarantuje prawidłowe ewidencjonowanie kosztów.
Na wynos
Koszty wykopów pod nowe budynki to koszty budowy. Nie są to koszty gruntu. Koszty te pomagają przygotować teren pod budowę.
Koszty gruntów obejmują takie czynności, jak ich zakup, opłaty prawne i wyburzanie starych budynków. Koszty gruntów obejmują również przygotowanie gruntu do użytkowania. Nie obejmują one jednak wykopów pod fundamenty budynków.
Kapitalizacja kosztów oznacza, że rejestrujesz je jako aktywa. Następnie rozkładasz wydatki w czasie. Pomaga to dopasować koszt do sposobu wykorzystania aktywów.
Stosuj jasne zasady, aby oddzielić koszty gruntów od kosztów budowy. Dokładnie śledź koszty. Współpracuj z księgowymi, aby upewnić się, że zapisy są poprawne.
Kupując ziemię, wyburzenie starych budynków i oczyszczenie terenu podnosi jej wartość. Jednak kopanie fundamentów to koszt budowy. Koszty budowy tracą na wartości z biegiem czasu.
Zasady rachunkowości
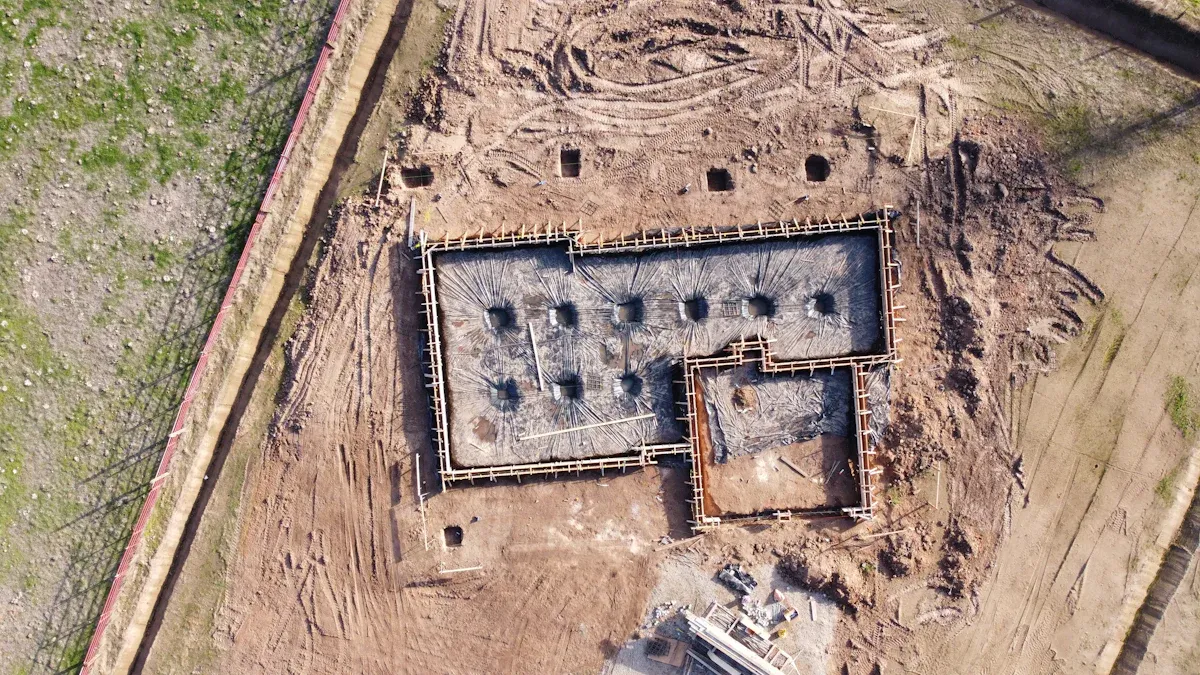
Podstawy kapitalizacji
Ważne jest, aby wiedzieć, jak działa kapitalizacja w rachunkowości budowlanej. Kapitalizacja oznacza, że koszty budowy są ujmowane w bilansie jako aktywa. Nie są one od razu zaliczane do kosztów. W ten sposób rozkładasz koszty na cały okres użytkowania składnika aktywów. Kapitalizacja jest stosowana w przypadku kosztów, które pomagają przygotować składnik aktywów do użytkowania i przynieść przyszłe korzyści.
Oto kilka głównych zasad kapitalizacji w rachunkowości budowlanej:
Kapitalizujesz koszty bezpośrednio związane z budową, takie jak materiały, robocizna, wynajem sprzętu, pozwolenia i odsetki od kredytów budowlanych.
Koszty pośrednie zaliczasz do kosztów, chyba że bezpośrednio dotyczą projektu.
Rachunkowość inwestycji w toku (CIP) pozwala zachować koszty jako aktywa do momentu zakończenia projektu. Po zakończeniu budowy saldo CIP przenosi się na konto aktywów trwałych.
Nakłady inwestycyjne to koszty mające na celu wydłużenie żywotności aktywów lub ich ulepszenie.
Wskazówka: Kapitalizacja pomaga dopasować koszty budowy do czasu użytkowania zasobu. Ta metoda zapewnia lepszy wgląd w finanse.
Odpowiednie standardy
Standardy rachunkowości wskazują, które koszty należy kapitalizować jako aktywa gruntowe lub budowlane. W przypadku gruntów kapitalizuje się cenę, opłaty prawne, prowizje, zaległe podatki, koszty rozbiórki (po odliczeniu kosztów odzysku) oraz lokalne opłaty wymagane do przygotowania gruntu. W przypadku budynków kapitalizuje się cenę, koszty remontu, honoraria architektów, pozwolenia, robociznę, materiały i odsetki w trakcie budowy.
Należy przestrzegać poniższych głównych zasad kapitalizacji:
Ustal minimalne koszty i zasady dotyczące okresu użytkowania, aby nie kapitalizować małych pozycji.
Zastosuj zasadę minimalnej kapitalizacji na poziomie 5,000 USD dla każdej pozycji.
Upewnij się, że aktywa będą służyć co najmniej dwa lata.
Zastosuj różne zasady dla gruntów, budynków i sprzętu.
Sprawdzaj często zasady kapitalizacji, aby zachować ich aktualność.
Kapitalizacja ma na celu dostarczenie dobrych informacji do sprawozdań finansowych.
Nowe regulacje w rachunkowości budowlanej mówią, że koszty wykopów budowlanych należy kapitalizować jako część kosztu samego budynku. Jeśli wykopy podnoszą wartość gruntu, należy je dodać do kosztu gruntu. Należy mieć jasne zasady rachunkowości i brać pod uwagę skutki podatkowe przy podejmowaniu decyzji o przeznaczeniu kosztów.
Typ zasobu | Koszty kapitalizowalne | Minimalny próg | Przydatne życie |
|---|---|---|---|
Kraj | Cena zakupu, koszty prawne, rozbiórka, wyceny | $5,000 | 2 + lata |
Budowanie | Budowa, przebudowa, opłaty dla architektów, pozwolenia | $5,000 | 2 + lata |
Uwaga: Stosowanie tych samych zasad kapitalizacji pozwala na porównywanie sprawozdań finansowych na przestrzeni czasu i przestrzeganie standardów księgowych.
Czy koszty wykopów są częścią kosztów gruntu czy budynku?
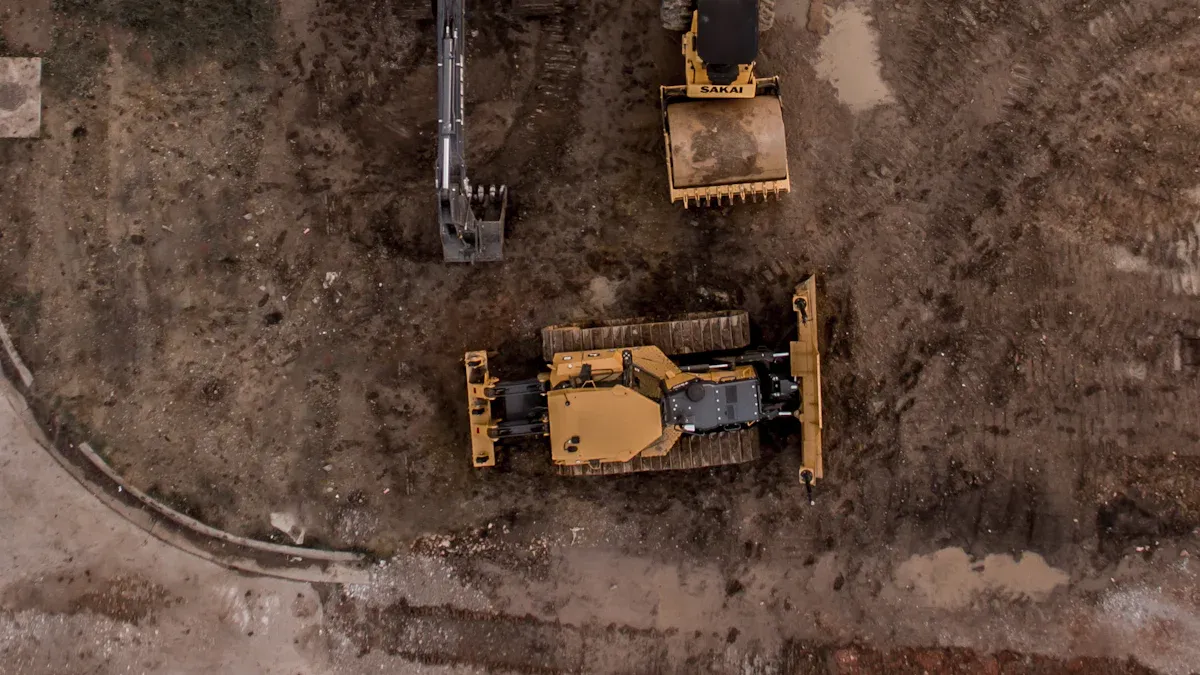
Jeśli zastanawiasz się, czy koszty wykopów są częścią gruntu, czy budynku, musisz wiedzieć, jak zasady rachunkowości dzielą te koszty. W przypadku nowych inwestycji koszty wykopów zazwyczaj wlicza się do budynku, a nie gruntu. Pomaga to prawidłowo ewidencjonować koszty i przestrzegać standardów rachunkowości.
Koszty gruntów
Koszty gruntu oblicza się, patrząc na koszty jego przygotowania. Koszty te nie obejmują budynków ani innych konstrukcji. Koszt gruntu dolicza się przy jego zakupie i przygotowaniu pod zabudowę. Oto kilka typowych kosztów gruntu:
Rodzaj gruntu Koszt | Opis i przykłady |
|---|---|
Cena zakupu | Cena umowna zapłacona za nabycie ziemi. |
Koszty zamknięcia | Opłaty za czynności prawne i administracyjne związane z przeniesieniem własności, takie jak prowizje, koszty prawne, badanie tytułu własności i ubezpieczenie. |
Koszty przygotowania terenu | Karczowanie, wyrównywanie, niwelowanie, rozbiórka (po odliczeniu dochodów z odzysku) i oczyszczanie środowiska. |
Przejęcie zobowiązań | Zobowiązania zaciągnięte w związku z zakupem ziemi, takie jak hipoteki, zastawy i zaległe podatki. |
Stałe ulepszenia | Krajobraz, kanalizacja, chodniki, które zwiększają wartość gruntu i są kapitalizowane jako część kosztu gruntu. |
Ulepszenia o ograniczonym okresie użytkowania | Parkingi, ogrodzenia, podjazdy; rejestrowane oddzielnie jako ulepszenia gruntów i amortyzowane. |
Koszty rozwoju | Opłaty za planowanie, wydawanie pozwoleń i prace architektoniczne w celu przygotowania terenu do przyszłego użytkowania. |
W kosztach gruntów uwzględnia się takie elementy jak niwelacja terenu, drenaż i rozbiórka starych budynków. Uwzględnia się również ulepszenia gruntów, takie jak parkingi i chodniki, ponieważ nie są one trwałe. Grunty nie tracą na wartości z upływem czasu, ponieważ są trwałe.
Wskazówka: Jeśli wydajesz pieniądze na przygotowanie gruntu do głównego użytkowania, zazwyczaj doliczasz ten koszt do ceny gruntu. Regularne utrzymanie gruntu po jego przygotowaniu jest wliczane do kosztów.
Koszty budowy
Koszty budowy dolicza się do kosztów budowy, gdy wydaje się pieniądze na budowę, naprawę lub ulepszenie budynku. Koszty te obejmują wszystko, co jest potrzebne do przygotowania budynku do użytkowania. Przygotowując teren pod nowy budynek, wlicza się koszty wykopów do kosztów budowy. Oznacza to, że nie dolicza się kosztów wykopów do kosztów gruntu.
Oto niektóre koszty budowy, które obejmują wykopy:
Usunięcie wierzchniej warstwy gleby i wyrównanie terenu pod fundament.
Kopanie rowów pod wodę, prąd i ścieki.
Kopanie piwnic, basenów, tarasów i podjazdów.
Oczyszczanie terenu po wyburzeniu starych budynków pod nowe.
Niwelowanie terenu w celu dostosowania go do potrzeb budowlanych.
Przykład kosztów budowy | Zakres kosztów wykopalisk (USD) |
|---|---|
Piwnica | 5,000 $ - $ 15,000 |
Patio lub podjazd | 1,000 $ - $ 2,500 |
Nowy fundament budowlany | 1,500 $ - $ 10,000 |
Basen naziemny | 400 $ - $ 1,500 |
Wykarczowanie | 1,400 $ - $ 5,800 |
Wykopy hydrauliczne | 1,500 $ - $ 10,000 |
Architektura krajobrazu | 500 $ - $ 6,000 |
Usuwanie skał lub półek skalnych | 1,000–20,000 USD + |
Wykopaliska na zboczu wzgórza | 1,000 $ - $ 5,000 |
Powinieneś wiedzieć, że koszty budowy obejmują wszystkie wydatki poniesione na przygotowanie budynku. Wykopy pod fundamenty, piwnice i rowy pod media stanowią koszty budowy. Nie wlicza się ich do kosztów gruntu.
Uwaga: Przepisy branżowe stanowią, że koszty do momentu wykopania nowego budynku należy traktować jako koszty gruntu. Rozpoczynając kopanie fundamentów budynku, wlicza się te koszty do kosztów budowy.
Praktyczne wskazówki dotyczące rozróżniania kosztów gruntu i budowy
W trakcie budowy możesz skorzystać z różnych sposobów podziału kosztów gruntu od kosztów budowy:
Samodzielnie oszacuj koszty odtworzenia budynku i ulepszenia terenu.
Oblicz amortyzację ulepszeń budynku.
Określ wartość rynkową gruntu, porównując sprzedaż podobnych, niezabudowanych gruntów.
Odejmij amortyzację od wartości odtworzeniowej, aby uzyskać wartość budynku.
Aby uzyskać całkowitą wartość nieruchomości, należy dodać wartość budynku po odliczeniu amortyzacji do wartości gruntu.
Powinieneś współpracować z kierownikami projektów i księgowymi, aby ustalić jasne kody kosztów. To pomoże Ci prawidłowo śledzić koszty gruntów i budynków. Używaj oprogramowania księgowego lub arkuszy kalkulacyjnych, aby zachować porządek w dokumentacji. Przekaż zespołowi informacje o kosztach bezpośrednich i pośrednich, aby każdy wiedział, jak sortować wydatki.
Wskazówka: Zawsze sprawdzaj, czy koszt dotyczy przygotowania gruntu, czy budynku. Jeśli koszt dotyczy fundamentów lub konstrukcji budynku, należy go zaliczyć do kosztów budowy. Jeśli koszt dotyczy gruntu, należy go dodać do kosztów gruntu.
Postępując zgodnie z tymi krokami, możesz śmiało odpowiedzieć na pytanie „czy koszty wykopów są częścią kosztów gruntu czy budynku”. Dzięki temu masz pewność, że kapitalizujesz koszty we właściwy sposób i prowadzisz poprawną dokumentację projektu budowlanego.
Przypadki specjalne
Rozbiórka i oczyszczanie terenu
Podczas przygotowywania gruntu pod nową budowę mogą wystąpić koszty rozbiórki i oczyszczenia terenu. Standardy rachunkowości stanowią, że należy kapitalizować te koszty jako część gruntu, jeśli poniesiesz je podczas zakupu lub dzierżawy nieruchomości i w rozsądnym czasie. Na przykład, jeśli kupisz nieruchomość i musisz usunąć stary budynek, dolicz koszt rozbiórki do wartości gruntu. Jeśli uzyskasz dochód ze sprzedaży materiałów odzyskanych, odejmij go od całkowitego kosztu.
Jeśli w ramach przygotowania gruntu oczyszczasz teren lub usuwasz zanieczyszczenia gleby, wliczasz te koszty przygotowania terenu do kosztu gruntu. Grunt nie podlega amortyzacji, więc koszty te pozostają w księgach rachunkowych jako część aktywów gruntowych.
Jeśli jednak płacisz za rozbiórkę długo po zakupie gruntu, zazwyczaj od razu zaliczasz te koszty do kosztów. Zawsze prowadź dokładną dokumentację, aby wykazać, kiedy i dlaczego zapłaciłeś za rozbiórkę lub oczyszczenie terenu.
Ulepszenia istniejącego gruntu
Kiedy ulepszasz ziemię, którą już posiadasz, musisz zdecydować, jak ewidencjonować koszty. Jeśli wydajesz pieniądze na oczyszczenie, wyrównanie lub zasypanie starych fundamentów, aby przygotować ziemię do głównego użytkowania, dodajesz te koszty przygotowania ziemi do jej wartości. Kosztów tych nie amortyzujesz.
Jeśli dodasz coś nowego do gruntu, na przykład kostkę brukową, ogrodzenie lub chodniki, rejestrujesz to jako ulepszenia gruntu. Mają one określony okres użytkowania, więc amortyzujesz je z czasem.
Rodzaj kosztu | Jak nagrywać | Amortyzacja? |
|---|---|---|
Karczowanie/wyrównywanie terenu | Dodaj do aktywów gruntowych | Nie |
Brukowanie/ogrodzenia | Ulepszenia gruntów | Tak |
Zgodnie z dobrą praktyką należy najpierw ustalić wartość gruntu. Użyj wartości rynkowej lub wartości podatku lokalnego. Następnie oddziel koszty ulepszeń gruntu od kosztów budowy. Pomoże Ci to przestrzegać przepisów IRS i zachować przejrzystość dokumentacji w razie kontroli.
Musisz wiedzieć, że koszty wykopów pod nowe budynki są związane z samym budynkiem, a nie z gruntem. Aby posortować koszty, sprawdź poniższe główne założenia:
Ziemia nie traci na wartości z upływem czasu, ale budynki tak.
Podziel płaconą cenę pomiędzy grunt i budynki, korzystając z ich wycenionych wartości.
Ulepszenia gruntów, które nie są trwałe, są wliczane osobno.
Oto prosta lista kontrolna, która pomoże Ci uporządkować koszty:
Wykopy należy wliczać do kosztów kapitalizowanych tylko wtedy, gdy przyczyniają się do przygotowania gruntu do jego głównego użytkowania.
Należy uwzględnić koszty wykopów wraz z innymi kosztami przygotowania terenu, np. jego niwelacją lub karczowaniem.
Nie uwzględniaj kosztów, które nie przyczyniają się do funkcjonowania majątku.
Od ceny ziemi odejmij pieniądze uzyskane ze sprzedaży łupów.
Upewnij się, że wszystkie kapitalizowane koszty dotyczą konkretnego budynku lub składnika majątku gruntowego.
Jeśli masz trudne pytania dotyczące kosztów budowy lub gruntu, porozmawiaj z księgowym. Może on przejrzeć Twoje dokumenty, sprawdzić umowy i upewnić się, że Twoje sprawozdania finansowe spełniają wszystkie wymogi.
FAQ
Jakie są koszty wykopalisk?
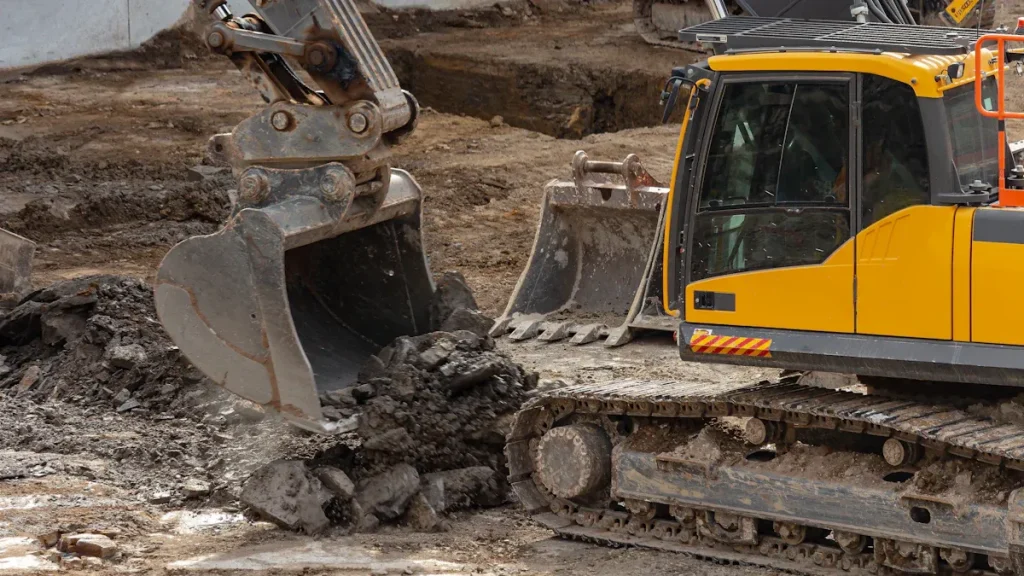
Koszty wykopów to koszty wykopów. Płacisz również za przenoszenie lub wywóz kamieni. Koszty te pomagają przygotować grunt pod budowę. Są potrzebne do budowy fundamentów, piwnic lub linii energetycznych.
Dlaczego wykopaliska zaliczają się do kosztów budowy?
Wykopy stanowią koszt budowy, ponieważ przygotowują teren pod budowę. Pomagają przygotować miejsce pod fundamenty budynku. Zasady rachunkowości mówią, że koszty te dolicza się do wartości aktywów budynku. Nie dolicza się ich do wartości gruntu.
Czy można doliczyć koszty wykopów do kosztów gruntu?
Koszty wykopów dolicza się do kosztów gruntu tylko wtedy, gdy grunt staje się bardziej odpowiedni do jego głównego przeznaczenia. Nie dotyczy to konkretnego budynku. Na przykład, wyrównywanie lub karczowanie terenu pod ogólny użytek jest kosztem gruntu.
Jak oddzielić koszty gruntu i budowy?
Możesz wykorzystać wyceny lub kosztorysy do podziału kosztów. Wartości rynkowe pomogą Ci również oddzielić koszty gruntów i budynków. Zawsze prowadź dokładną dokumentację. Używaj kodów kosztów, aby śledzić każdy wydatek.
Czy amortyzuję koszty wykopów?
Koszty wykopów amortyzują się, gdy stanowią część budynku. Koszty gruntów nie podlegają amortyzacji. Tylko koszty budowy, takie jak wykopy pod fundamenty, tracą na wartości z upływem czasu.