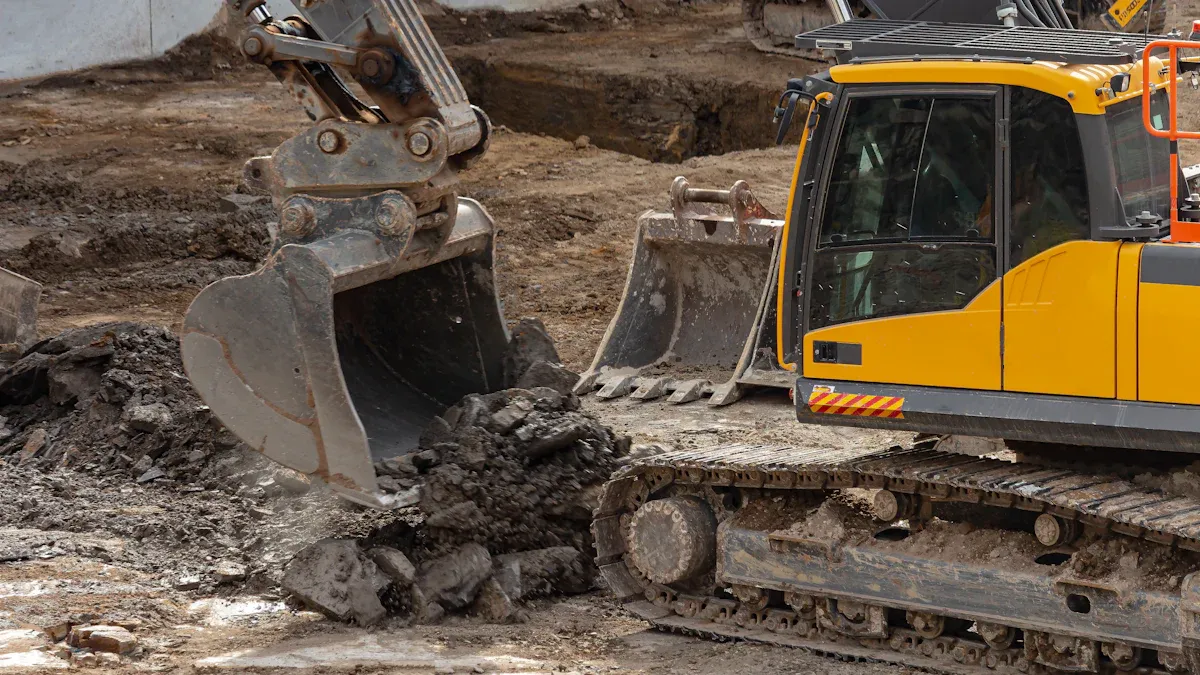
U vraagt zich misschien af: maken graafkosten deel uit van de grond of het gebouw? Bij nieuwbouw worden graafkosten beschouwd als onderdeel van het gebouw, niet van de grond. Volgens de US GAAP-richtlijnen, zoals ASC 360-10 en ASC 970-340-25-3, moeten deze kosten worden geactiveerd als bouwkosten, omdat ze de bouwplaats gebruiksklaar maken. Begrijpen of graafkosten deel uitmaken van de grond of het gebouw is cruciaal voor nauwkeurige financiële rapportage en belastingdoeleinden. Graafkosten kunnen ongeveer 3% van de totale bouwkosten uitmaken, waardoor ze een belangrijke factor zijn om te monitoren. Weten of graafkosten deel uitmaken van de grond of het gebouw, zorgt ervoor dat u uw kosten correct registreert.
Key Takeaways
Grondwerkzaamheden voor nieuwe gebouwen zijn bouwkosten, geen grondkosten. Deze kosten helpen om de bouwplaats gereed te maken voor de bouw.
Grondkosten omvatten zaken als de aankoop van de grond, juridische kosten en de sloop van oude gebouwen. Grondkosten omvatten ook het gereedmaken van de grond voor gebruik. Het uitgraven van funderingen is hier echter niet bij inbegrepen.
Het activeren van kosten betekent dat u ze als activa registreert. Vervolgens spreidt u de kosten over de tijd. Zo kunt u de kosten afstemmen op hoe u het actief gebruikt.
Hanteer duidelijke regels om grond- en bouwkosten gescheiden te houden. Houd de kosten nauwlettend bij. Werk samen met accountants om ervoor te zorgen dat de administratie correct is.
Bij de aankoop van grond verhoogt het slopen van oude gebouwen en het bouwrijp maken van het terrein de grondwaarde. Maar graven voor de fundering is een bouwkostenpost. Bouwkosten verliezen na verloop van tijd aan waarde.
Boekhoudregels
Basisprincipes van kapitalisatie
Het is belangrijk om te weten hoe kapitalisatie werkt in de bouwboekhouding. Kapitalisatie betekent dat u bouwkosten als activa op uw balans zet. U rekent deze kosten niet meteen als kosten. Zo spreidt u de kosten over de gebruiksduur van het actief. U gebruikt kapitalisatie voor kosten die helpen om een actief gebruiksklaar te maken en toekomstige voordelen op te leveren.
Hier zijn enkele belangrijke regels voor kapitalisatie in de bouwboekhouding:
U activeert kosten die direct aan de bouw gerelateerd zijn, zoals materialen, arbeid, huur van apparatuur, vergunningen en rente op bouwleningen.
U boekt indirecte kosten af, tenzij deze rechtstreeks verband houden met het project.
Met de Construction-in-Progress (CIP)-boekhouding kunt u kosten als activa aanhouden totdat het project is afgerond. Zodra het gebouw klaar is, verplaatst u het CIP-saldo naar de vaste-activarekening.
Kapitaaluitgaven zijn kosten die ervoor zorgen dat een bezit langer meegaat of beter wordt.
Tip: Activering helpt u de bouwkosten af te stemmen op de gebruiksduur van het actief. Deze methode geeft u een beter inzicht in uw financiën.
Relevante normen
Boekhoudkundige normen geven aan welke kosten u moet activeren als grond- of bouwactiva. Voor grond activeert u de prijs, juridische kosten, commissies, achterstallige belastingen, sloopkosten (minus bergingskosten) en lokale belastingen die nodig zijn om de grond bouwrijp te maken. Voor gebouwen activeert u de prijs, verbouwingskosten, architectenhonoraria, vergunningen, arbeid, materialen en rente tijdens de bouw.
U dient zich aan de volgende hoofdletterregels te houden:
Stel regels op voor minimale kosten en een zo lang mogelijke levensduur, zodat u geen kleine items kapitaliseert.
Gebruik een minimale kapitalisatieregel van $ 5,000 voor elk item.
Zorg ervoor dat het bezit minimaal twee jaar meegaat.
Gebruik verschillende regels voor land, gebouwen en apparatuur.
Controleer regelmatig de hoofdlettergebruikregels om ze hetzelfde te houden.
Bij hoofdlettergebruik gaat het erom goede informatie te verstrekken voor financiële rapporten.
Nieuwe updates in de bouwboekhouding stellen dat u graafkosten voor de bouw moet activeren als onderdeel van de bouwkosten. Als graafwerkzaamheden de grond verbeteren, voegt u deze toe aan de grondkosten. U moet duidelijke boekhoudregels hanteren en rekening houden met de fiscale gevolgen wanneer u beslist waar de kosten naartoe gaan.
Type activa | Kapitalisatiekosten | Minimale drempel | Nuttig leven |
|---|---|---|---|
Land | Aankoopprijs, juridische kosten, sloop, taxaties | $5,000 | 2 + jaar |
Gebouw | Bouw, verbouwing, architectenkosten, vergunningen | $5,000 | 2 + jaar |
Opmerking: Door dezelfde regels voor hoofdlettergebruik te hanteren, kunt u financiële overzichten over tijd vergelijken en de boekhoudnormen naleven.
Zijn graafkosten onderdeel van het terrein of gebouw?
Als u zich afvraagt: "Zijn grondverzetkosten onderdeel van de grond of van het gebouw?", dan moet u weten hoe deze kosten volgens de boekhoudregels worden verdeeld. Bij nieuwbouw worden grondverzetkosten doorgaans als onderdeel van het gebouw gerekend, niet van de grond. Dit helpt u om de kosten correct te registreren en de boekhoudnormen te volgen.
Grondkosten
Je berekent de grondkosten door te kijken naar wat je betaalt om de grond bouwrijp te maken. Deze kosten omvatten geen gebouwen of andere constructies. Je telt de grondkosten erbij op wanneer je de grond koopt en bouwrijp maakt. Hier zijn enkele veelvoorkomende grondkosten:
Type grondkosten | Beschrijving en voorbeelden |
|---|---|
Aankoopprijs | De contractprijs die betaald is om het land te verwerven. |
Slotskosten | Kosten voor juridische en administratieve overdracht, zoals commissies, juridische kosten, eigendomsonderzoek en verzekeringen. |
Kosten voor voorbereiding van de locatie | Opruimen, egaliseren, nivelleren, slopen (na aftrek van de opbrengst van de berging) en opruimen van het milieu. |
Overname van verplichtingen | Schulden die ontstaan bij de aankoop van het land, zoals hypotheken, pandrechten en achterstallige belastingen. |
Permanente verbeteringen | Landschapsarchitectuur, riolering en trottoirs verhogen de grondwaarde en worden gekapitaliseerd als onderdeel van de grondkosten. |
Verbeteringen met een beperkte levensduur | Parkeerplaatsen, hekken, opritten; worden apart geregistreerd als grondverbeteringen en afgeschreven. |
Ontwikkelingskosten | Plannings-, vergunnings- en architectuurkosten om grond gereed te maken voor toekomstig gebruik. |
Je neemt zaken als nivellering, drainage en het slopen van oude gebouwen mee in de grondkosten. Je registreert ook grondverbeteringen, zoals parkeerterreinen en trottoirs, op zichzelf, omdat ze niet eeuwig meegaan. Grond verliest niet aan waarde in de loop van de tijd, omdat het eeuwig meegaat.
Tip: Als u geld uitgeeft om de grond gereed te maken voor het beoogde gebruik, worden die kosten doorgaans bij de grondprijs opgeteld. Regelmatig onderhoud nadat de grond gereed is, wordt als kostenpost beschouwd.
Bouwkosten
U voegt bouwkosten toe wanneer u geld uitgeeft aan de bouw, renovatie of verbetering van gebouwen. Deze kosten dekken alles wat nodig is om het gebouw gebruiksklaar te maken. Wanneer u de locatie bouwrijp maakt voor een nieuw gebouw, telt u graafkosten mee als onderdeel van de bouwkosten. Dit betekent dat u graafkosten niet bij de grondkosten optelt.
Hieronder staan enkele bouwkosten inclusief graafwerkzaamheden:
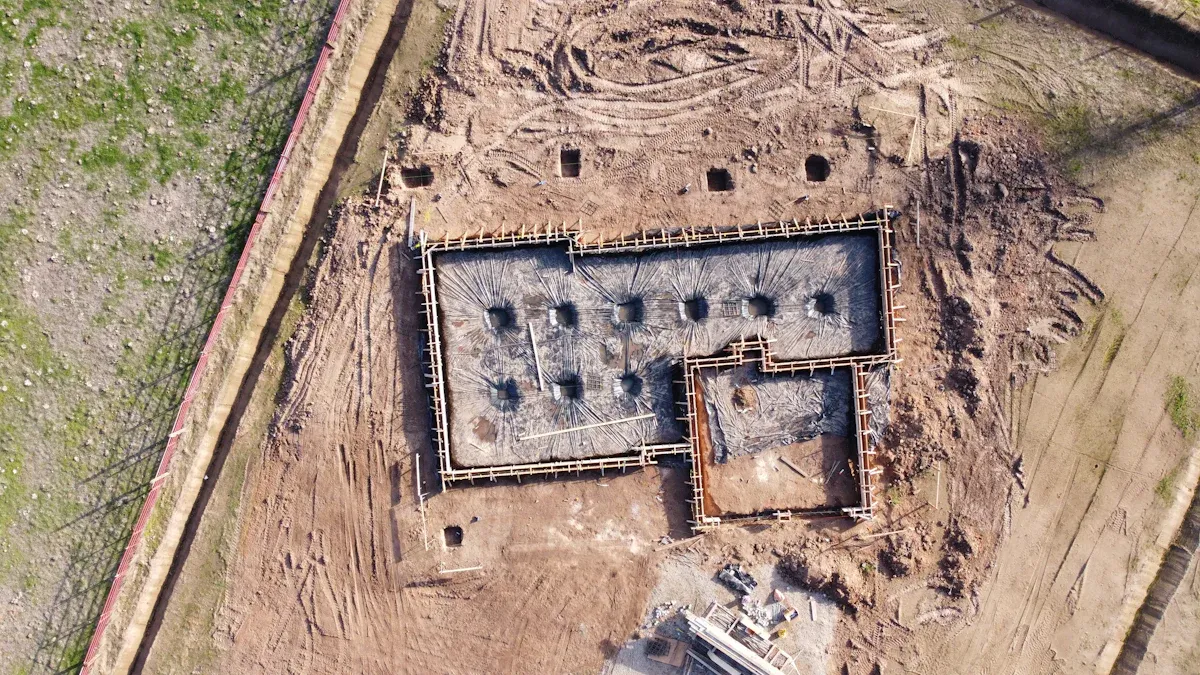
De bovenste laag grond verwijderen en de grond vlak maken voor de fundering.
Het graven van sleuven voor zaken als water, elektriciteit en riolering.
Graven voor kelders, zwembaden, terrassen of opritten.
Het vrijmaken van land nadat oude gebouwen zijn afgebroken ten behoeve van nieuwe gebouwen.
Het egaliseren van terreinen om ze geschikt te maken voor de bouw.
Voorbeeld van bouwkosten | Graafkostenbereik (USD) |
|---|---|
Kelder | $ 5,000 - $ 15,000 |
Terras of oprit | $ 1,000 - $ 2,500 |
Nieuwbouwfundering | $ 1,500 - $ 10,000 |
Ingebouwd zwembad | $ 400 - $ 1,500 |
Landopheldering | $ 1,400 - $ 5,800 |
Loodgieterssleuven | $ 1,500 - $ 10,000 |
Landschapsarchitectuur | $ 500 - $ 6,000 |
Verwijderen van rotsen of richels | $ 1,000 - $ 20,000 + |
Heuvelopgraving | $ 1,000 - $ 5,000 |
U moet weten dat de bouwkosten alle kosten omvatten die nodig zijn om het gebouw gereed te maken. Graafwerkzaamheden voor funderingen, kelders en nutsvoorzieningen zijn bouwkosten. Deze worden niet bij de grondkosten opgeteld.
Let op: Volgens de branchevoorschriften worden kosten tot en met de gronduitgraving voor een nieuw gebouw als grondkosten beschouwd. Wanneer u begint met het uitgraven van de fundering, worden die kosten als bouwkosten gerekend.
Praktische tips voor het onderscheiden van grond- en bouwkosten
U kunt tijdens de bouw verschillende manieren gebruiken om de grondkosten te splitsen van de bouwkosten:
Bereken zelf de vervangingskosten van het gebouw en de terreinverbeteringen.
Bereken de afschrijving op gebouwverbeteringen.
Bepaal de marktwaarde van de grond door te kijken naar verkopen van soortgelijk leegstaand land.
Trek de afschrijving af van de vervangingswaarde om de waarde van het gebouw te bepalen.
Tel de waarde van het gebouw na afschrijving op bij de grondwaarde om de totale waarde van het onroerend goed te krijgen.
Werk samen met projectmanagers en accountants om duidelijke kostencodes in te stellen. Dit helpt u om grond- en bouwkosten op de juiste manier bij te houden. Gebruik boekhoudsoftware of spreadsheets om uw administratie overzichtelijk te houden. Leer uw team over directe en indirecte kosten, zodat iedereen weet hoe ze de uitgaven moeten sorteren.
Tip: Controleer altijd of een kostenpost betrekking heeft op het bouwrijp maken van de grond of op het bouwrijp maken van het gebouw. Als de kosten betrekking hebben op de fundering of de constructie van het gebouw, moet u deze als bouwkosten beschouwen. Als de kosten de grond verbeteren, voegt u deze toe aan de grondkosten.
Wanneer u deze stappen volgt, kunt u met vertrouwen de vraag beantwoorden of graafkosten onderdeel zijn van de grond of het gebouw. U zorgt ervoor dat u de kosten op de juiste manier kapitaliseert en uw bouwprojectadministratie correct bijhoudt.
Speciale gevallen
Sloop en terreinopruiming
U kunt te maken krijgen met sloop en bouwrijp maken van terreinen wanneer u grond bouwrijp maakt voor nieuwbouw. Volgens boekhoudkundige normen moet u deze kosten activeren als onderdeel van de grond als u ze maakt tijdens de aankoop of lease van onroerend goed en binnen een redelijke termijn. Als u bijvoorbeeld een perceel koopt en een oud gebouw moet verwijderen, telt u de sloopkosten op bij de waarde van de grond. Als u geld verdient met de verkoop van restmaterialen, trekt u dat af van de totale kosten.
Als u de locatie vrijmaakt of bodemverontreiniging verwijdert als onderdeel van het bouwrijp maken van de grond, neemt u deze kosten voor de bouwrijpmaking op in de grondprijs. U schrijft de grond niet af, dus deze kosten blijven in uw boekhouding staan als onderdeel van de grondactiva.
Als u echter pas lang na aankoop van de grond betaalt voor sloop, brengt u die kosten meestal direct in rekening. Houd altijd een goede administratie bij om aan te tonen wanneer en waarom u voor sloop of ruiming heeft betaald.
Verbeteringen aan bestaand land
Wanneer u grond verbetert die u al bezit, moet u beslissen hoe u de kosten registreert. Als u geld uitgeeft aan het opruimen, egaliseren of opvullen van oude funderingen om de grond gereed te maken voor het hoofdgebruik, voegt u deze kosten voor grondbewerking toe aan de waarde van de grond. U schrijft deze kosten niet af.
Als u iets nieuws aan het terrein toevoegt, zoals bestrating, omheiningen of paden, registreert u dit als grondverbetering. Deze hebben een vaste levensduur, dus u schrijft ze in de loop van de tijd af.
Soort kosten | Hoe op te nemen | Afschrijving? |
|---|---|---|
Land vrijmaken/nivelleren | Toevoegen aan grondbezit | Nee |
Bestrating/omheining | Landverbeteringen | Ja |
Volgens de beste praktijk moet u eerst de waarde van de grond bepalen. Gebruik hiervoor de reële marktwaarde of lokale belastingwaarden. Maak vervolgens een onderscheid tussen grondverbeteringen en bouwkosten. Dit helpt u de regels van de Belastingdienst te volgen en uw administratie overzichtelijk te houden, mocht u ooit een controle krijgen.
U dient te weten dat de kosten voor grondwerk bij nieuwbouw aan het gebouw zelf zijn verbonden. Deze kosten zijn niet inbegrepen bij de grond. Om de kosten overzichtelijk te houden, kunt u de volgende hoofdpunten raadplegen:
Grond verliest niet aan waarde in de loop van de tijd, maar gebouwen wel.
Verdeel de prijs die u betaalt tussen de grond en de gebouwen op basis van hun taxatiewaarden.
Landverbeteringen die niet eeuwig meegaan, tellen op zichzelf mee.
Hier is een eenvoudige checklist om u te helpen bij het sorteren van kosten:
Reken graafwerkzaamheden alleen als gekapitaliseerde kosten als ze bijdragen aan het gereedmaken van het land voor het hoofdgebruik.
Reken de kosten voor graafwerkzaamheden op één hoop met de kosten voor andere grondbewerking, zoals nivellering of vrijmaken van land.
Neem geen kosten op die niet bijdragen aan de werking van het actief.
Trek het geld dat u verdient door de verkoop van het restant van de grond af van de grondprijs.
Zorg ervoor dat alle kosten die u activeert, betrekking hebben op een specifiek gebouw of een specifiek stuk grond.
Heb je lastige vragen over bouw- of grondkosten? Neem dan contact op met een boekhouddeskundige. Hij of zij kan je administratie inzien, je contracten controleren en ervoor zorgen dat je financiële overzichten aan alle regels voldoen.
FAQ
Wat zijn graafkosten?
Graafkosten zijn de kosten voor het uitgraven van de grond. Ook het verplaatsen of afvoeren van stenen is een belangrijk onderdeel van de werkzaamheden. Deze kosten helpen om de grond bouwrijp te maken. Ze zijn nodig voor funderingen, kelders en leidingen.
Waarom rekent u graafkosten tot de bouwkosten?
Graafwerkzaamheden zijn bouwkosten omdat ze de locatie bouwrijp maken. Ze helpen ruimte te maken voor de fundering van het gebouw. Volgens de boekhoudregels worden deze kosten bij het gebouw opgeteld. Ze worden niet bij de grond opgeteld.
Kun je graafkosten toevoegen aan de grond?
Graafkosten worden alleen aan de grond toegevoegd als ze de grond geschikter maken voor het hoofdgebruik. Dit geldt niet voor een bepaald gebouw. Het egaliseren of vrijmaken van grond voor algemeen gebruik is bijvoorbeeld ook een grondkost.
Hoe scheidt u grond- en bouwkosten?
U kunt taxaties of kostenramingen gebruiken om kosten te splitsen. Marktwaarden helpen u ook bij het scheiden van grond- en bouwkosten. Houd altijd een goede administratie bij. Gebruik kostencodes om elke uitgave bij te houden.
Schrijft u graafkosten af?
Graafkosten worden afgeschreven wanneer ze onderdeel zijn van de bouw. Grondkosten worden niet afgeschreven. Alleen bouwkosten, zoals graafwerkzaamheden voor funderingen, verliezen na verloop van tijd waarde.