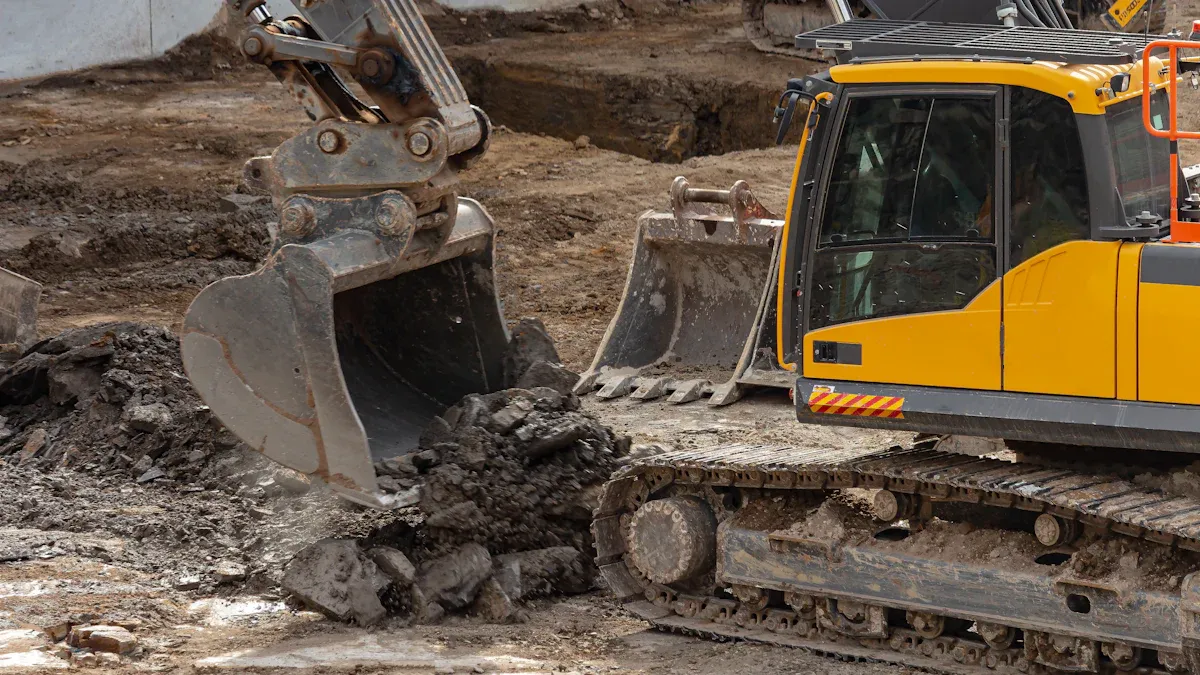
Potreste chiedervi: i costi di scavo sono parte del terreno o dell'edificio? Per le nuove costruzioni, i costi di scavo sono considerati parte dell'edificio, non del terreno. Secondo le linee guida US GAAP, come ASC 360-10 e ASC 970-340-25-3, questi costi dovrebbero essere capitalizzati come costi di costruzione perché preparano il cantiere per l'uso. Capire se i costi di scavo sono parte del terreno o dell'edificio è fondamentale per una corretta rendicontazione finanziaria e fiscale. Le spese di scavo possono rappresentare circa il 3% dei costi totali di costruzione, il che le rende un fattore significativo da monitorare. Sapere se i costi di scavo appartengono al terreno o all'edificio garantisce la corretta registrazione dei costi.
Punti chiave
I costi di scavo per i nuovi edifici sono costi di costruzione, non costi del terreno. Questi costi servono a preparare il sito per la costruzione.
I costi del terreno comprendono voci come l'acquisto del terreno, il pagamento delle spese legali e la demolizione di vecchi edifici. Includono anche la preparazione del terreno per l'utilizzo, ma non gli scavi per le fondamenta degli edifici.
Capitalizzare i costi significa registrarli come attività. Quindi, la spesa viene ripartita nel tempo. Questo aiuta a bilanciare il costo con l'utilizzo dell'attività.
Utilizzare regole chiare per separare i costi di terreno e di costruzione. Monitorare attentamente i costi. Collaborare con i contabili per garantire che i registri siano corretti.
Quando si acquista un terreno, demolire i vecchi edifici e bonificare il sito ne aumenta il valore. Ma scavare per le fondamenta di un edificio è un costo di costruzione. I costi di costruzione perdono valore nel tempo.
Regole contabili
Nozioni di base sulla capitalizzazione
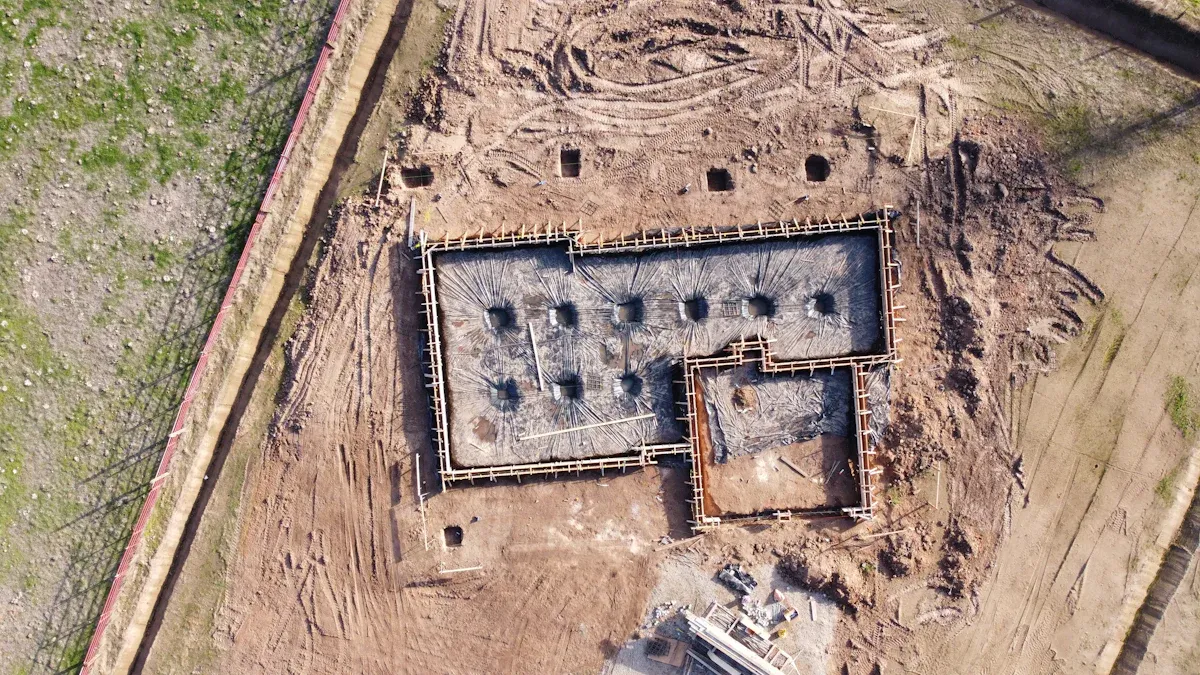
È importante sapere come funziona la capitalizzazione nella contabilità delle costruzioni. La capitalizzazione implica l'iscrizione dei costi di costruzione come attività nel bilancio. Non si conteggiano immediatamente questi costi come spese. In questo modo, il costo viene ripartito lungo la vita utile del bene. La capitalizzazione si utilizza per i costi che contribuiscono a rendere un bene pronto all'uso e a generare benefici futuri.
Ecco alcune regole principali per la capitalizzazione nella contabilità delle costruzioni:
Si capitalizzano i costi direttamente legati alla costruzione, come materiali, manodopera, noleggio attrezzature, permessi e interessi sui prestiti per la costruzione.
Si deducono i costi indiretti, a meno che non siano direttamente correlati al progetto.
La contabilità dei costi in corso di costruzione (CIP) consente di mantenere i costi come attività fino al completamento del progetto. Quando l'edificio è pronto, il saldo CIP viene trasferito al conto delle immobilizzazioni.
Le spese in conto capitale sono costi che fanno sì che il bene duri più a lungo o lo migliorino.
Suggerimento: la capitalizzazione ti aiuta a correlare i costi di costruzione con il periodo di utilizzo del bene. Questo metodo ti offre una visione più chiara delle tue finanze.
Standard rilevanti
Gli standard contabili indicano quali costi capitalizzare come terreni o immobili. Per i terreni, si capitalizzano il prezzo, le spese legali, le commissioni, le imposte arretrate, i costi di demolizione (al netto del recupero) e le valutazioni locali necessarie per preparare il terreno. Per gli edifici, si capitalizzano il prezzo, i costi di ristrutturazione, gli onorari degli architetti, i permessi, la manodopera, i materiali e gli interessi durante la costruzione.
Per l'uso delle maiuscole dovresti seguire queste regole principali:
Stabilisci regole di costo minimo e di durata utile in modo da non capitalizzare oggetti di piccole dimensioni.
Utilizzare una regola di capitalizzazione minima di $ 5,000 per ogni articolo.
Assicuratevi che il bene duri almeno due anni.
Utilizzare regole diverse per terreni, edifici e attrezzature.
Controllare spesso le regole di capitalizzazione per mantenerle invariate.
L'uso delle maiuscole serve a fornire informazioni utili per i resoconti finanziari.
I nuovi aggiornamenti nella contabilità edile stabiliscono che i costi di scavo per la costruzione di un edificio dovrebbero essere capitalizzati come parte del costo dell'edificio stesso. Se gli scavi migliorano il terreno, vanno aggiunti al costo del terreno. È necessario avere regole contabili chiare e considerare gli effetti fiscali quando si decide la destinazione dei costi.
Tipo di risorsa | Costi capitalizzabili | Soglia minima | Vita utile |
|---|---|---|---|
Terreno | Prezzo di acquisto, spese legali, demolizione, valutazioni | $5,000 | 2+ anni |
Costruzione | Costruzione, ristrutturazione, parcelle degli architetti, permessi | $5,000 | 2+ anni |
Nota: l'utilizzo delle stesse regole di capitalizzazione consente di confrontare i bilanci nel tempo e di rispettare i principi contabili.
I costi di scavo fanno parte del terreno o dell'edificio?
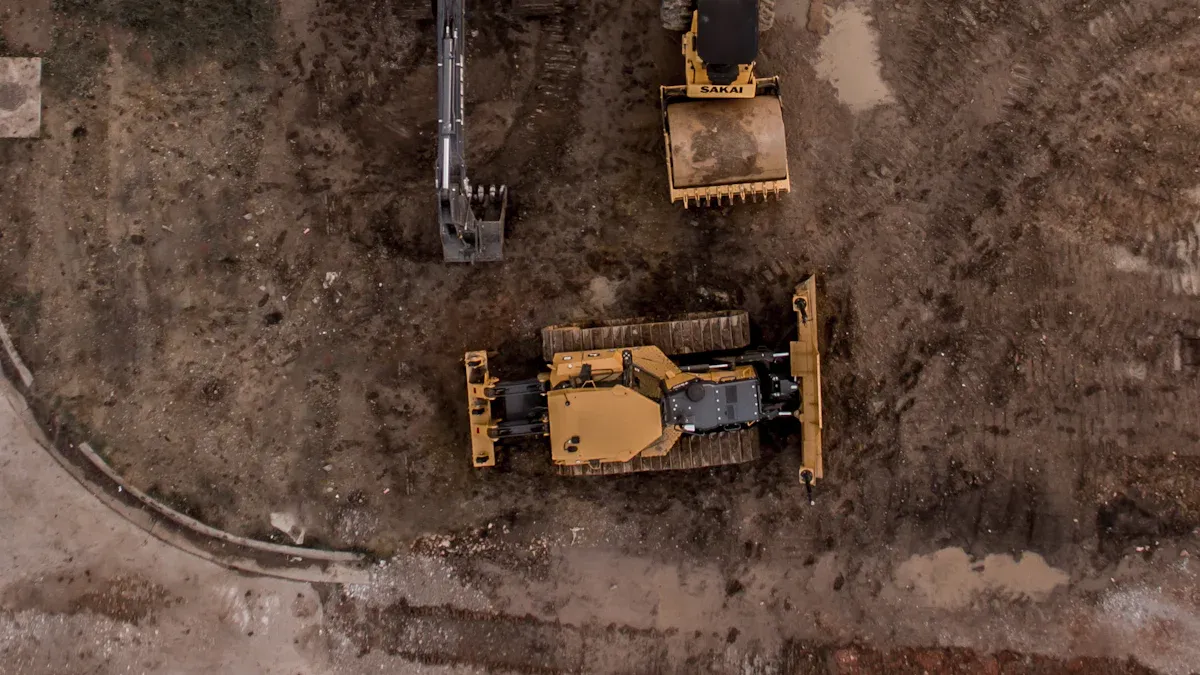
Se vi state chiedendo se i costi di scavo siano da considerarsi parte del terreno o dell'edificio, è necessario sapere come le norme contabili suddividono tali costi. Per le nuove costruzioni, in genere i costi di scavo vengono considerati parte dell'edificio, non del terreno. Questo vi aiuta a registrare i costi nel modo corretto e a rispettare gli standard contabili.
Costi del terreno
Per calcolare i costi del terreno, si considera quanto si paga per la sua preparazione. Questi costi non includono edifici o altre strutture. Il costo del terreno va aggiunto al momento dell'acquisto e della preparazione per la costruzione. Ecco alcuni costi comuni per i terreni:
Tipo di terreno Costo | Descrizione ed esempi |
|---|---|
Prezzo d'acquisto | Il prezzo contrattuale pagato per l'acquisizione del terreno. |
Costi di chiusura | Spese per il trasferimento legale e amministrativo, quali commissioni, spese legali, ricerca del titolo e assicurazione. |
Costi di preparazione del sito | Sgombero, livellamento, livellamento, demolizione (al netto dei proventi del recupero) e bonifica ambientale. |
Assunzione di responsabilità | Passività assunte con l'acquisto del terreno, come ipoteche, privilegi e tasse arretrate. |
Miglioramenti permanenti | Paesaggistica, fognature, marciapiedi che aumentano il valore del terreno e vengono capitalizzati come parte del costo del terreno. |
Miglioramenti a durata limitata | Parcheggi, recinzioni, vialetti d'accesso; registrati separatamente come miglioramenti del terreno e ammortizzati. |
Costi di sviluppo | Spese di pianificazione, autorizzazione e progettazione architettonica per preparare il terreno al futuro utilizzo. |
Nei costi del terreno si includono anche spese come livellamento, drenaggio e demolizione di vecchi edifici. Anche i miglioramenti del terreno, come parcheggi e marciapiedi, vanno registrati separatamente, perché non durano per sempre. Il terreno non perde valore nel tempo perché dura per sempre.
Suggerimento: se spendi denaro per preparare il terreno al suo utilizzo principale, di solito aggiungi quel costo al prezzo del terreno. La manutenzione ordinaria dopo che il terreno è pronto viene conteggiata come spesa.
Costi di costruzione
I costi di costruzione si aggiungono quando si spende denaro per costruire, riparare o migliorare edifici. Questi costi coprono tutto il necessario per rendere l'edificio pronto all'uso. Quando si prepara il sito per un nuovo edificio, si conteggiano i costi di scavo come parte del costo di costruzione. Ciò significa che non si aggiungono i costi di scavo ai costi del terreno.
Ecco alcuni costi di costruzione che includono gli scavi:
Rimozione dello strato superficiale del terreno e livellamento del terreno per le fondamenta.
Scavare trincee per servizi come acqua, elettricità e fognature.
Scavi per scantinati, piscine, cortili o vialetti.
Bonifica del terreno dopo l'abbattimento dei vecchi edifici per far posto a quelli nuovi.
Livellamento del terreno per adattarlo alle esigenze edilizie.
Esempio di costo di costruzione | Intervallo di spesa per scavi (USD) |
|---|---|
Seminterrato | $ 5,000 - $ 15,000 |
Patio o vialetto | $ 1,000 - $ 2,500 |
Nuova fondazione di costruzione | $ 1,500 - $ 10,000 |
Piscina interrata | $ 400 - $ 1,500 |
Disboscamento | $ 1,400 - $ 5,800 |
Trincee idrauliche | $ 1,500 - $ 10,000 |
Cura dei giardini | $ 500 - $ 6,000 |
Rimozione di rocce o sporgenze | $ 1,000 - $ 20,000 + |
Scavo in collina | $ 1,000 - $ 5,000 |
È importante sapere che i costi di costruzione includono tutti i costi sostenuti per la preparazione dell'edificio. Scavi per fondamenta, scantinati e trincee per i servizi sono costi di costruzione. Non vanno aggiunti ai costi del terreno.
Nota: secondo le normative di settore, i costi fino allo scavo per un nuovo edificio vanno considerati come costi del terreno. Quando si inizia a scavare per le fondamenta dell'edificio, tali costi vanno conteggiati come costi di costruzione.
Consigli pratici per distinguere tra costi di terreno e di costruzione
Durante la costruzione, è possibile utilizzare diversi metodi per suddividere i costi del terreno dai costi di costruzione:
Calcolare autonomamente il costo di sostituzione dell'edificio e dei miglioramenti del sito.
Calcolare l'ammortamento sui miglioramenti edilizi.
Trova il valore di mercato del terreno esaminando le vendite di terreni vuoti simili.
Per ottenere il valore dell'edificio, sottrarre l'ammortamento dal costo di sostituzione.
Per ottenere il valore totale della proprietà, aggiungere il valore dell'edificio dopo l'ammortamento al valore del terreno.
Dovresti collaborare con project manager e contabili per definire codici di costo chiari. Questo ti aiuterà a tenere traccia dei costi di terreni e edifici nel modo giusto. Utilizza software di contabilità o fogli di calcolo per tenere i registri in ordine. Insegna al tuo team i costi diretti e indiretti in modo che tutti sappiano come classificare le spese.
Suggerimento: verifica sempre se un costo serve a preparare il terreno o a preparare l'edificio. Se il costo riguarda le fondamenta o la struttura dell'edificio, devi considerarlo come un costo di costruzione. Se il costo migliora il terreno, devi aggiungerlo ai costi del terreno.
Seguendo questi passaggi, potrai rispondere con sicurezza alla domanda "I costi di scavo sono parte integrante del terreno o dell'edificio?". Ti assicurerai di capitalizzare i costi nel modo corretto e di tenere la documentazione dei tuoi progetti di costruzione aggiornata.
Casi speciali
Demolizione e sgombero del sito
Quando si prepara un terreno per una nuova costruzione, si potrebbero dover affrontare demolizioni e sgomberi del sito. I principi contabili stabiliscono che questi costi dovrebbero essere capitalizzati come parte del terreno se sostenuti durante l'acquisto o la locazione di un immobile ed entro un lasso di tempo ragionevole. Ad esempio, se si acquista un immobile e si deve rimuovere un vecchio edificio, si aggiungono i costi di demolizione al valore del terreno. Se si ricava qualcosa dalla vendita di materiali di recupero, si sottrae tale cifra dal costo totale.
Se si bonifica il sito o si rimuove la contaminazione del suolo nell'ambito della preparazione del terreno, si includono i costi di preparazione del sito nel costo del terreno. Non si ammortizza il terreno, quindi questi costi rimangono contabilizzati come parte del patrimonio immobiliare.
Tuttavia, se si paga la demolizione molto tempo dopo l'acquisto del terreno, di solito si detraggono subito i costi. È importante tenere sempre una buona documentazione per dimostrare quando e perché si è pagato per la demolizione o lo sgombero.
Miglioramenti al terreno esistente
Quando si migliora un terreno già di proprietà, è necessario decidere come registrarne i costi. Se si spende denaro per sgomberare, livellare o riempire vecchie fondamenta per preparare il terreno al suo utilizzo principale, si aggiungono questi costi di preparazione al valore del terreno. Questi costi non vengono ammortizzati.
Se si aggiungono nuovi elementi al terreno, come pavimentazione, recinzione o vialetti, si registrano come miglioramenti del terreno. Hanno una vita utile prestabilita, quindi vengono ammortizzati nel tempo.
Tipo di costo | Come registrare | Ammortamento? |
|---|---|---|
Disboscamento/livellamento del terreno | Aggiungi al patrimonio immobiliare | Nodo |
Pavimentazione/Recinzione | Miglioramenti del territorio | Si |
Le buone pratiche consigliano di calcolare prima il valore del terreno. Utilizzare il valore di mercato o i valori fiscali locali. Quindi, separare i costi di miglioria del terreno da quelli di costruzione. Questo aiuta a rispettare le normative dell'IRS e a mantenere la contabilità pulita in caso di verifica ispettiva.
È importante sapere che i costi di scavo per i nuovi edifici sono legati alla costruzione stessa, non al terreno. Per orientarsi tra i costi, è utile considerare questi punti principali:
I terreni non perdono valore nel tempo, ma gli edifici sì.
Dividi il prezzo da pagare tra terreni ed edifici in base ai rispettivi valori stimati.
I miglioramenti del territorio che non durano per sempre vengono conteggiati a sé stanti.
Ecco una semplice lista di controllo per aiutarti a gestire i costi:
Gli scavi vengono considerati come costi capitalizzati solo se contribuiscono a preparare il terreno per il suo utilizzo principale.
Sommare gli scavi ad altri costi di preparazione del terreno, come livellamento o bonifica.
Non includere costi che non aiutano il funzionamento della risorsa.
Sottrai dal costo del terreno qualsiasi ricavato dalla vendita dei materiali di recupero.
Assicuratevi che tutti i costi capitalizzati siano destinati a un determinato bene edilizio o fondiario.
Se hai domande difficili sui costi di costruzione o di acquisto del terreno, rivolgiti a un esperto contabile. Potrà esaminare i tuoi registri, controllare i tuoi contratti e assicurarsi che i tuoi bilanci siano conformi a tutte le normative.
FAQ
Quali sono i costi di scavo?
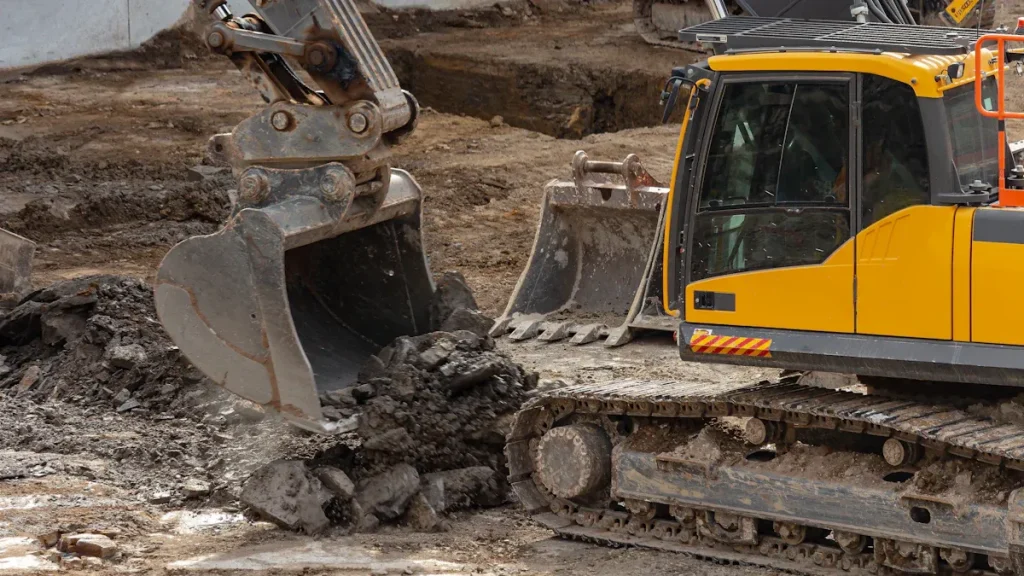
I costi di scavo comprendono la spesa per l'estrazione del terreno e per lo spostamento o la rimozione delle rocce. Questi costi servono a preparare il terreno per la costruzione, ad esempio per le fondamenta, i seminterrati o le linee di servizio.
Perché classificate gli scavi come costi di costruzione?
Gli scavi sono un costo di costruzione perché preparano il sito e contribuiscono a creare spazio per le fondamenta dell'edificio. Le norme contabili stabiliscono che questi costi vanno aggiunti al valore dell'immobile. Non vanno aggiunti al valore del terreno.
È possibile aggiungere i costi di scavo al terreno?
I costi di scavo si aggiungono al terreno solo se migliorano il terreno per il suo utilizzo principale. Questo non vale per un edificio specifico. Ad esempio, livellare o bonificare un terreno per uso generale è un costo del terreno.
Come si distinguono i costi del terreno da quelli di costruzione?
È possibile utilizzare perizie o stime dei costi per suddividere i costi. I valori di mercato aiutano anche a separare i costi dei terreni da quelli degli edifici. È importante tenere sempre una buona contabilità. Utilizzare codici di costo per tenere traccia di ogni spesa.
Si ammortizzano i costi di scavo?
I costi di scavo vengono ammortizzati quando sono parte integrante dell'edificio. I costi del terreno non vengono ammortizzati. Solo i costi di costruzione, come gli scavi per le fondamenta, perdono valore nel tempo.